ریسک سرمایهگذاری چیست و چگونه آن را مدیریت کنیم؟
فهرست مطالب
ریسک سرمایهگذاری یعنی احتمال رخدادن نتیجهای که به پول، برنامه مالی یا هدف شما آسیب بزند. این آسیب فقط افت قیمت نیست؛ ناتوانی در فروش بهموقع، کاهش قدرت خرید بر اثر تورم، تمرکز بیش از حد روی یک دارایی یا حتی مجبور شدن به فروش در زمان نامناسب هم میتواند ریسک باشد. مدیریت ریسک سرمایهگذاری نیز به معنی حذف کامل ریسک نیست؛ بلکه یعنی ریسکهای مهم را بشناسید، میزان قابلتحمل آنها را با هدف و شرایط مالی خود بسنجید و پیش از خرید برای سناریوهای نامطلوب برنامه داشته باشید.
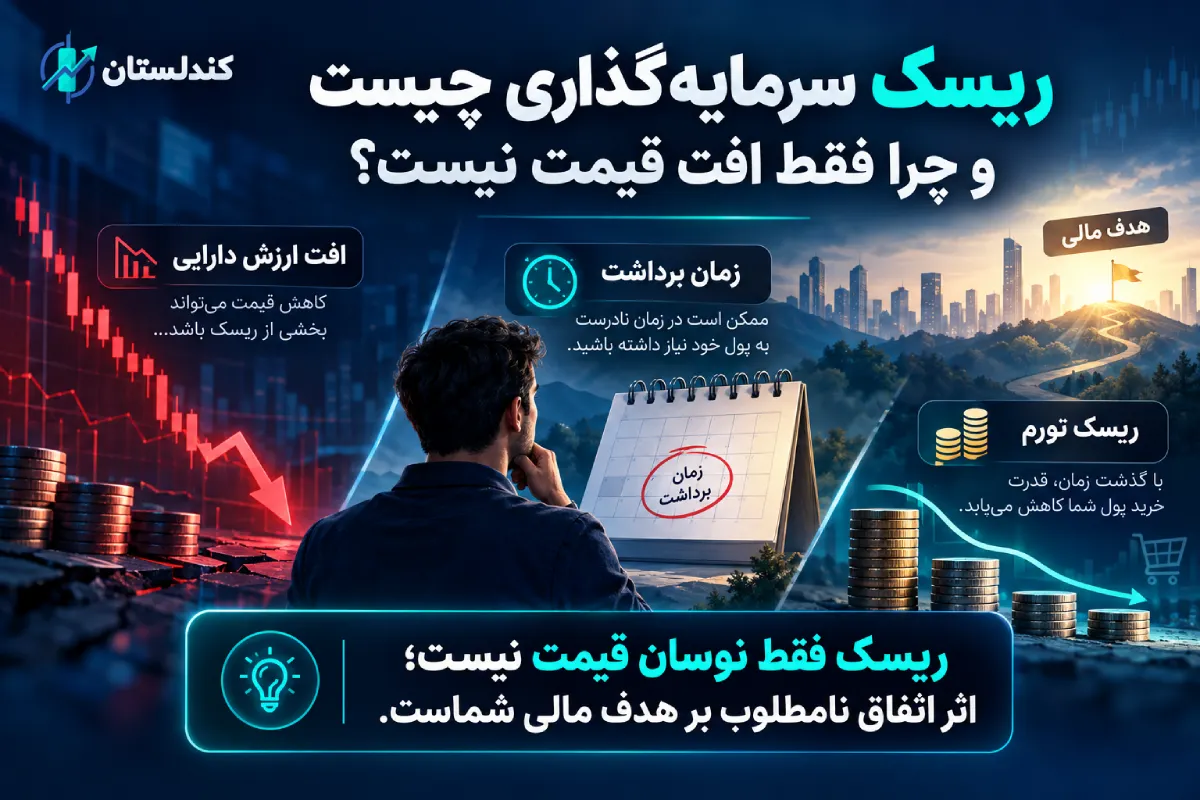
ریسک سرمایهگذاری چیست و چرا فقط افت قیمت نیست؟
وقتی صحبت از ریسک میشود، اولین چیزی که معمولاً به ذهن میرسد قرمز شدن نمودار و کاهش قیمت است اما برای سرمایهگذار واقعی، سوال مهمتر این است:
اگر اتفاق نامطلوبی بیفتد، چه اثری بر هدف مالی من میگذارد؟
فرض کنید پولی را برای پیشپرداخت خانه در یک سال آینده کنار گذاشتهاید. حتی اگر دارایی مورد نظر در بلندمدت سابقه رشد داشته باشد، افت آن درست در زمان نیاز شما به پول، میتواند برنامهتان را مختل کند. در این حالت، ریسک فقط «نوسان قیمت» نیست؛ مسئله این است که تاریخ برداشت شما با افت ارزش دارایی همزمان شده است.
از طرف دیگر، نگهداشتن تمام پول بهصورت نقد نیز لزوماً بدون ریسک نیست. فینرا (FINRA) در این خصوص اشاره میکند که حتی برخی سرمایهگذاریهای محافظهکارانه میتوانند در معرض ریسک تورم قرار بگیرند؛ یعنی بازده آنها ممکن است نتواند با رشد هزینههای زندگی همگام شود و قدرت خرید کاهش یابد. پس سوال درست این نیست که «کدام گزینه بدون ریسک است؟»؛ بلکه باید بپرسید:
کدام ریسک برای هدف من مهمتر است و تا چه حد میتوانم اثر آن را تحمل کنم؟
ریسک با نوسان چه تفاوتی دارد؟
نوسان نشان میدهد قیمت یک دارایی در طول زمان چقدر بالا و پایین میشود اما ریسک مفهومی گستردهتر است. ممکن است یک دارایی نوسان زیادی داشته باشد اما شما تا سالها به آن پول نیاز نداشته باشید و توان مالی تحمل افت موقت را نیز داشته باشید. در مقابل، دارایی دیگری شاید نوسان روزانه کمی داشته باشد اما فروش آن دشوار باشد؛ اگر ناگهان به پول نیاز پیدا کنید، همین کمبود نقدشوندگی میتواند مشکل اصلی شما باشد.
به همین دلیل، دو سرمایهگذار با یک دارایی یکسان لزوماً ریسک یکسانی تجربه نمیکنند. زمان برداشت، وابستگی به پول، وضعیت مخارج و توان تحمل زیان همگی تعیین میکنند که یک تغییر قیمت برای شما تا چه حد جدی است. این تفاوت را میتوان با سه سوال ساده بررسی کرد:
- چه زمانی به این پول نیاز دارم؟
- اگر ارزش آن 20% کاهش پیدا کند، آیا هدفم به خطر میافتد؟
- آیا هنگام افت میتوانم بدون تصمیم عجولانه طبق برنامه بمانم؟
کدام انواع ریسک برای سرمایهگذار تازهکار مهمترند؟
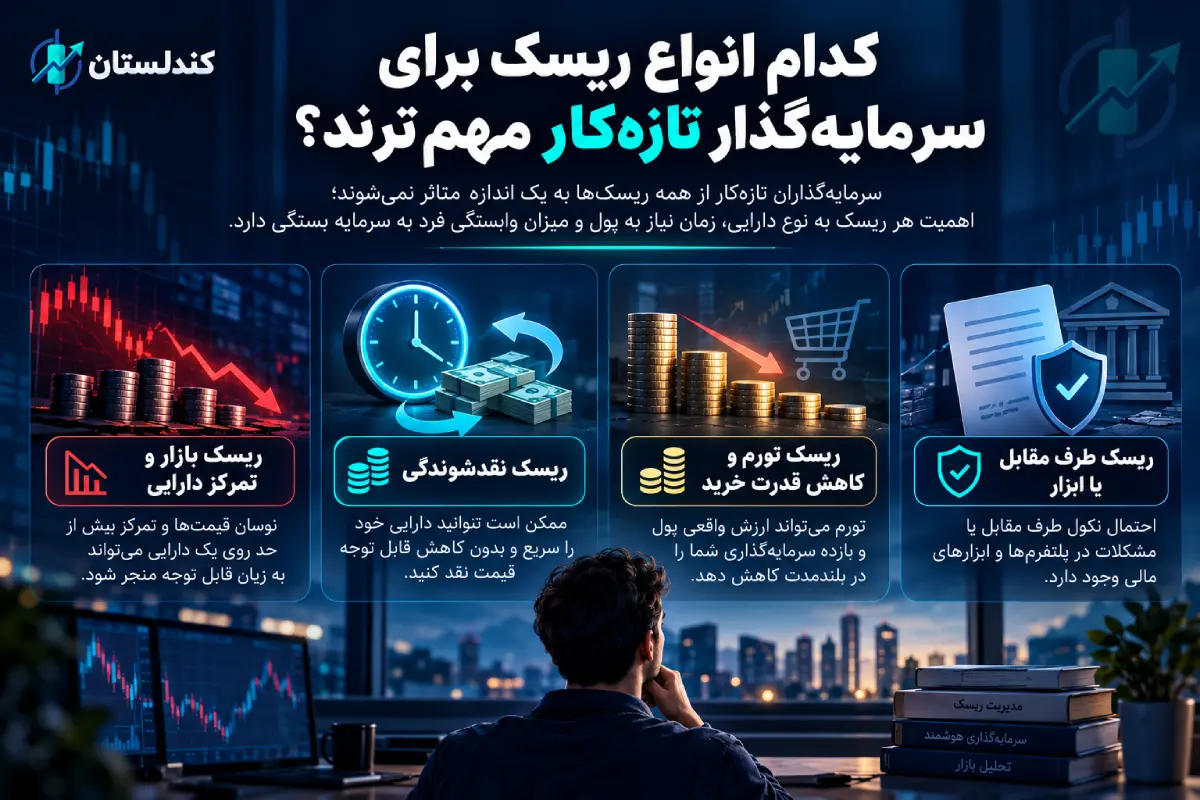
برای سرمایهگذار تازهکار، همه ریسکها به یک اندازه مهم نیستند و شدت اثر آنها به نوع دارایی، زمان نیاز به پول و میزان وابستگی به سرمایه بستگی دارد. از جمله انواع ریسک که یک سرمایهگذار باید آنها را در نظر بگیرد، میتوان به موارد زیر اشاره کرد:
- ریسک بازار و تمرکز دارایی؛
- ریسک نقدشوندگی؛
- ریسک تورم و کاهش قدرت خرید؛
- ریسک طرف مقابل یا ابزار.
ریسک بازار و تمرکز دارایی
ریسک بازار یعنی شرایط کلی بازار باعث کاهش ارزش دارایی شود. حتی اگر مشکل خاصی در خود دارایی وجود نداشته باشد، تغییرات اقتصادی، نرخهای بهره، شرایط مالی یا رفتار سرمایهگذاران میتواند قیمتها را تحت فشار قرار دهد. ریسک تمرکز زمانی ایجاد میشود که بخش بزرگی از سرمایه به نتیجه یک دارایی، صنعت یا تصمیم وابسته باشد. اگر آن بخش دچار مشکل شود، اثر آن روی کل سرمایه بیشتر خواهد بود. داشتن چند دارایی با ظاهر متفاوت نیز همیشه به معنی تنوع واقعی نیست؛ ممکن است همه آنها تحت تأثیر عامل اقتصادی مشابهی باشند.
ریسک نقدشوندگی
ریسک نقدشوندگی یعنی نتوانید زمانی که به پول نیاز دارید، دارایی را سریع و با هزینه قابل قبول بفروشید. برای سنجش این ریسک فقط نپرسید «آیا میشود این دارایی را فروخت؟»؛ بپرسید چقدر طول میکشد، در چه شرایطی میتوان آن را فروخت، آیا فروش سریع باعث تخفیف قابلتوجه میشود و چه هزینه یا محدودیتی برای خروج وجود دارد؟ برای پول اضطراری یا هدف نزدیک، این موضوع اهمیت بیشتری پیدا میکند. اگر هنوز مشخص نکردهاید چه مقدار از پول باید در دسترس باقی بماند، مقاله تفاوت پسانداز و سرمایهگذاری میتواند مکمل این بخش باشد.
ریسک تورم و کاهش قدرت خرید
ریسک همیشه به معنای کمشدن عدد موجودی نیست. ممکن است مبلغ اسمی پول ثابت یا حتی بیشتر شود اما در همان مدت قیمت کالاها و خدمات سریعتر افزایش پیدا کند. در چنین شرایطی، قدرت خرید واقعی کاهش یافته است. به همین دلیل پول نقد یا ابزارهای کمنوسان نیز میتوانند از منظر تورم ریسک داشته باشند. این موضوع مخصوصاً برای اهداف بلندمدت مهم است، چون فاصله زمانی بیشتری برای تغییر سطح قیمتها وجود دارد.
ریسک طرف مقابل یا ابزار
در برخی سرمایهگذاریها، نتیجه شما فقط به قیمت بازار وابسته نیست؛ باید ببینید چه نهاد یا طرفی تعهد مالی دارد، قواعد برداشت چیست، سرمایه چگونه نگهداری میشود و چه محدودیتهایی در قرارداد یا ساختار محصول وجود دارد. برای سرمایهگذار تازهکار، قاعده ساده این است: قبل از پرداخت پول باید بتوانید توضیح دهید بازده احتمالی از کجا میآید، چه چیزی ممکن است باعث زیان شود و چطور میتوانید از سرمایهگذاری خارج شوید. اینوستور (Investor.gov) نیز توصیه میکند پیش از سرمایهگذاری، ساختار و ریسک محصول را درک کنید.
| نوع ریسک | کجا دیده میشود؟ | پرسش پیش از خرید | راه کاهش اثر |
| بازار | افت ارزش بر اثر شرایط بازار | اگر قیمت افت کند، هدفم چه میشود؟ | هماهنگی میزان ریسک با هدف و زمان |
| نقدشوندگی | دشواری یا هزینه فروش | هنگام نیاز چقدر سریع میتوانم خارج شوم؟ | بررسی بازار خروج، هزینه و محدودیتها |
| تورم | کاهش قدرت خرید پول | بازده واقعی پس از افزایش قیمتها چه میشود؟ | توجه به قدرت خرید، نه فقط مبلغ اسمی |
| تمرکز | وابستگی زیاد به یک دارایی | اگر این دارایی آسیب ببیند، چه درصدی از پولم درگیر است؟ | تنوع واقعی و محدود کردن تمرکز |
چه میزان ریسک با هدف و وضعیت مالی شما سازگار است؟
عدد واحدی وجود ندارد که بگوید همه سرمایهگذاران باید مقدار مشخصی ریسک بپذیرند. در این خصوص چندین مولفه تاثیرگذار وجود دارند که در نظر گرفتن آنها میتواند ارزشمند باشد:
- زمان برداشت و امکان تعویق: اگر قرار است یک سال دیگر حتماً مبلغ مشخصی پرداخت کنید، شرایط با کسی که میتواند هدف خود را چند سال عقب بیندازد متفاوت است. برای بررسی دقیقتر این موضوع، مقاله چگونه هدف مالی و افق زمانی سرمایهگذاری را تعیین کنیم؟ را ببینید؛
- هزینههای ضروری و پول اضطراری: پولی که برای اجاره، درمان، شهریه یا تعهد نزدیک نیاز دارید، نقش متفاوتی با سرمایهای دارد که نبود موقت آن زندگی روزمره شما را مختل نمیکند؛
- توان مالی تحمل افت در برابر آرامش روانی: این دو را با هم اشتباه نگیرید. ممکن است از نظر مالی بتوانید افت 20% را تحمل کنید اما دیدن این کاهش باعث شود برنامه خود را کنار بگذارید و در زمان نامناسب بفروشید. برعکس، ممکن است از نظر روانی با نوسان مشکلی نداشته باشید اما در عمل نتوانید کسری ایجادشده در هدف مالی خود را جبران کنید.
افت سرمایه چگونه جبران میشود؟ بررسی با یک مثال عددی
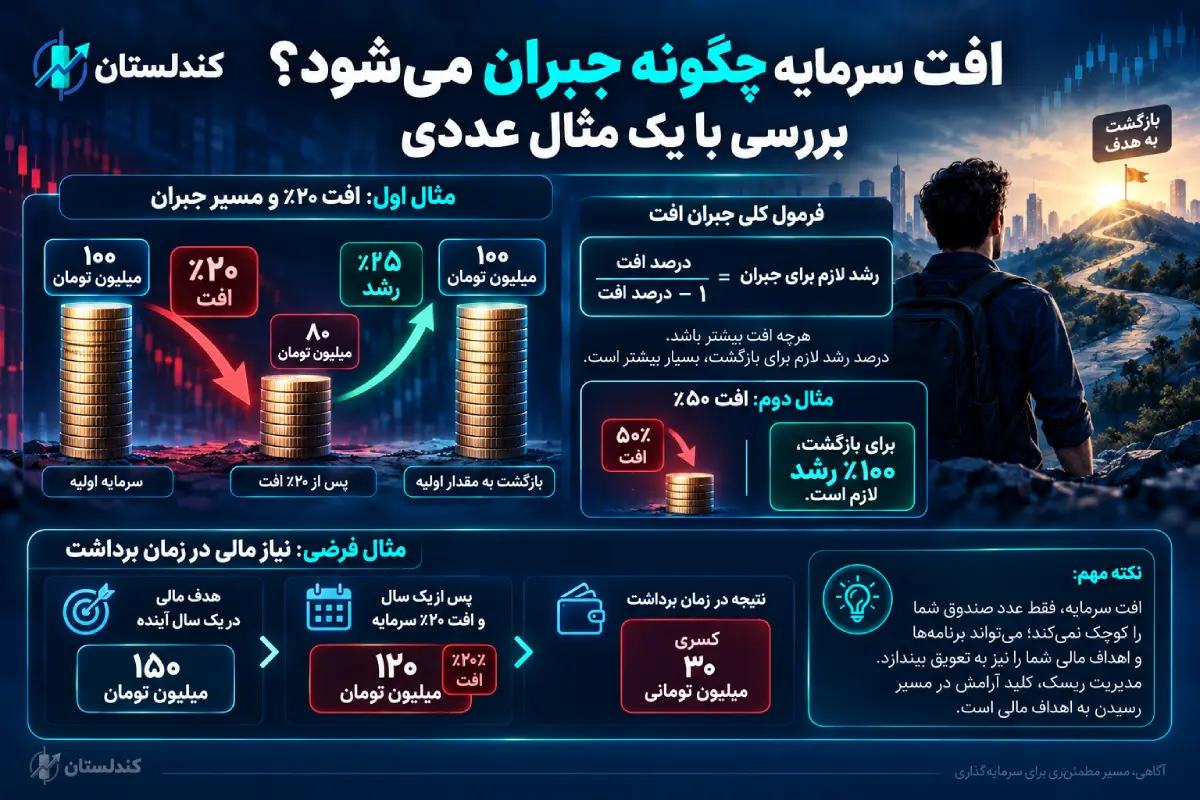
یک نکته مهم، این است که درصد رشد لازم برای جبران افت، با خود درصد افت برابر نیست. به عنوان مثال، اگر 100 میلیون تومان سرمایه داشته باشید و ارزش آن 20% کاهش پیدا کند، موجودی شما به 80 میلیون تومان میرسد. برای بازگشت از 80 به 100 میلیون، نیاز به 25% رشد دارید، نه 20%. فرمول ساده این است:
رشد لازم برای جبران = درصد افت ÷ (1 − درصد افت)
به عبارتی برای افت 20% در مثال فرضی:
0.20 ÷ 0.80 = 0.25 ← 25%
و اگر سرمایه 50% افت کند، ارزش 100 میلیون تومان به 50 میلیون تومان میرسد. برای بازگشت از 50 به 100 میلیون، سرمایه باید 100% رشد کند.
حالا مثال هدف مالی را در نظر بگیریم. این مثال کاملاً فرضی است: فردی دارای سرمایه 150 میلیون تومانی است و یک سال دیگر به این مبلغ نیاز دارد. اگر سرمایه او درست در زمان برداشت 20% افت کرده باشد:
150 میلیون × 20% = 30 میلیون تومان افت
دارایی او حدود 120 میلیون تومان ارزش خواهد داشت و 30 میلیون تومان کسری ایجاد میشود. اگر موعد پرداخت قابلتعویق نباشد، جبران احتمالی افت در ماههای آینده، کسری امروزِ فرد را برطرف نمیکند.
چگونه ریسک سرمایهگذاری را مدیریت کنیم؟
مدیریت ریسک به معنی پیدا کردن یک ترکیب جادویی یا حذف کامل زیان نیست. برای شروع، پول را بر اساس هدف و زمان نیاز تفکیک کنید. پولی که ماه آینده لازم دارید نباید دقیقاً همان نقش سرمایه یک هدف دهساله را داشته باشد. در گام بعد از تنوع استفاده کنید (نه صرفاً زیاد کردن تعداد داراییها). تنوعبخشی یعنی پخش سرمایه میان سرمایهگذاریها و دستههای مختلف برای کاهش اثر عملکرد ضعیف یک بخش اما این روش تضمین نمیکند هنگام افت کل بازار زیان نکنید.
تمرکز یک دارایی یا یک تصمیم را نیز محدود کنید. اگر نتیجه کل برنامه مالی شما به موفقیت یک دارایی وابسته باشد، یک خطای تحلیلی یا رویداد غیر منتظره اثر بسیار بزرگتری خواهد داشت. پیش از خرید، هزینهها، نقدشوندگی و قواعد ابزار را بررسی کنید. شاید یک گزینه روی کاغذ بازده جذابی داشته باشد اما هزینه خروج، جریمه، محدودیت فروش یا ساختار پیچیده آن ریسک واقعی شما را افزایش دهد. در نهایت، برنامه را دورهای بازبینی کنید. هدف، درآمد، مخارج، زمان نیاز به پول و حتی واکنش شما به افت ممکن است تغییر کند. اگر هنوز در ابتدای مسیر هستید، راهنمای شروع سرمایهگذاری برای مبتدیان میتواند چارچوب کلیتری برای تصمیمهای اولیه ارائه کند.
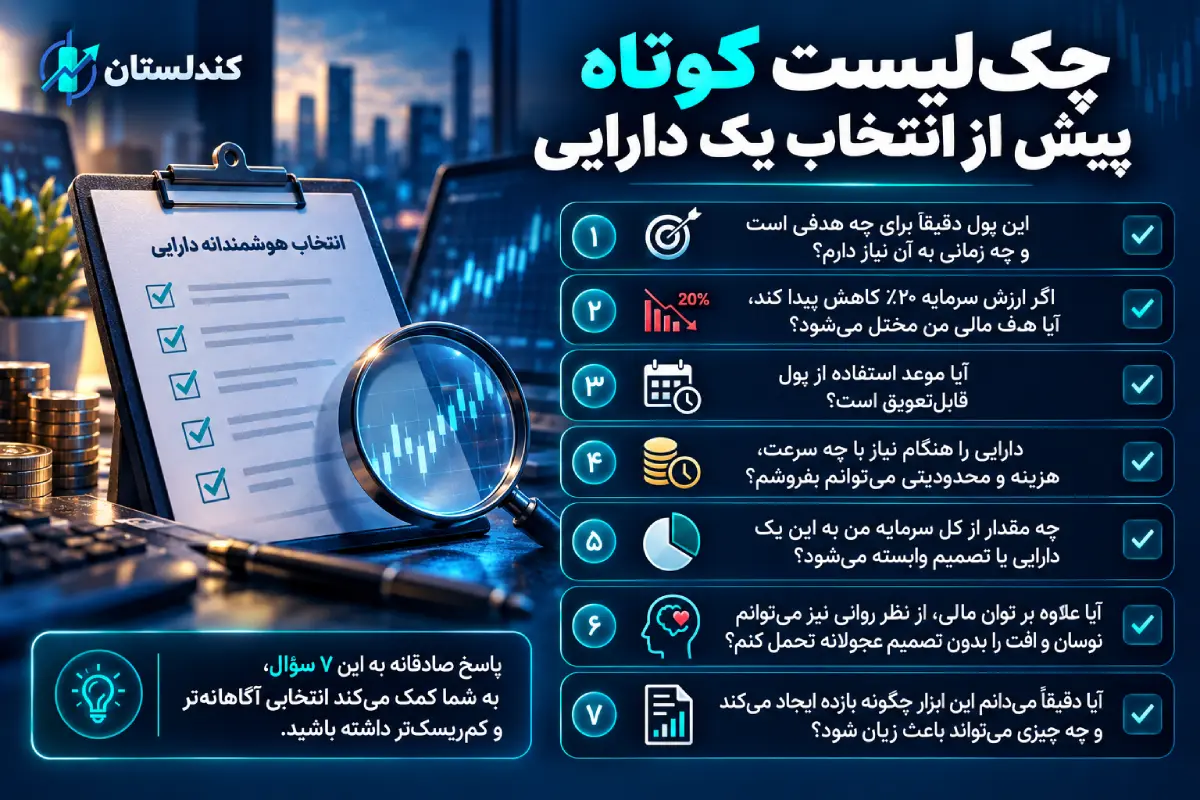
چکلیست کوتاه پیش از انتخاب یک دارایی
پیش از تصمیم برای انتخاب یک دارایی جهت سرمایهگذاری، به این 7 سوال پاسخ دهید:
- این پول دقیقاً برای چه هدفی است و چه زمانی به آن نیاز دارم؟
- اگر ارزش سرمایه 20% کاهش پیدا کند، آیا هدف مالی من مختل میشود؟
- آیا موعد استفاده از پول قابلتعویق است؟
- دارایی را هنگام نیاز با چه سرعت، هزینه و محدودیتی میتوانم بفروشم؟
- چه مقدار از کل سرمایه من به این یک دارایی یا تصمیم وابسته میشود؟
- آیا علاوه بر توان مالی، از نظر روانی نیز میتوانم نوسان و افت را بدون تصمیم عجولانه تحمل کنم؟
- آیا دقیقاً میدانم این ابزار چگونه بازده ایجاد میکند و چه چیزی میتواند باعث زیان شود؟
اگر پاسخ یکی از این پرسشها مبهم است، همان بخش موضوع تحقیق بعدی شماست.
جمع بندی نهایی
ریسک سرمایهگذاری فقط پایینآمدن قیمت نیست؛ هر عاملی که بتواند دسترسی شما به پول، قدرت خرید یا رسیدن به هدف مالی را مختل کند باید در ارزیابی ریسک دیده شود. مدیریت ریسک از شناخت هدف، زمان نیاز به پول و توان واقعی تحمل زیان شروع میشود و با توجه به نقدشوندگی، هزینه، تنوعبخشی، محدودکردن تمرکز و بازبینی دورهای ادامه پیدا میکند. تصمیم مناسب لزوماً کمریسکترین گزینه نیست؛ گزینهای است که ریسکهایش را میشناسید و اثر آنها با شرایط مالی و برنامه شما سازگار است.
سوالات متداول
آیا سرمایهگذاری بدون ریسک وجود دارد؟
عملاً هیچ سرمایهگذاری کاملاً بدون ریسک نیست. حتی گزینههای کمنوسان میتوانند با ریسکهایی مانند تورم، نقدشوندگی یا ساختار ابزار مواجه باشند.
آیا نوسان زیاد همیشه به معنی ریسک بیشتر برای هدف من است؟
نه لزوماً، نوسان یکی از ابعاد ریسک است. اگر زمان طولانی، نقدینگی کافی و توان تحمل افت داشته باشید، اثر نوسان ممکن است با شرایط فردی که چند ماه دیگر به پول نیاز دارد متفاوت باشد.
اگر دارایی 20% یا 50% افت کند، برای بازگشت به قیمت اولیه چقدر رشد لازم است؟
بعد از افت 20%، حدود 25% رشد لازم است تا سرمایه به مقدار اولیه برگردد. بعد از افت 50%، نیاز به 100% رشد است. دلیل این تفاوت آن است که رشد از پایه قیمتی پایینتری محاسبه میشود.
تفاوت تحمل روانی ریسک با توان مالی تحمل زیان چیست؟
توان مالی یعنی آیا میتوانید زیان را بدون مختلشدن مخارج و اهداف خود تحمل کنید. تحمل روانی به این مربوط است که در زمان افت تا چه حد میتوانید بدون واکنش عجولانه طبق برنامه بمانید. ممکن است یکی بالا و دیگری پایین باشد.
آیا تنوعبخشی جلوی همه زیانها را میگیرد؟
خیر، تنوعبخشی میتواند ریسک ناشی از تمرکز روی یک دارایی یا بخش را کاهش دهد اما نمیتواند افت عمومی بازار یا همه انواع زیان را حذف کند.