۱۰ اشتباه رایج سرمایهگذاران تازهکار؛ چگونه از آنها جلوگیری کنیم؟
فهرست مطالب
در شروع سرمایهگذاری، احتمال تصمیمهای نادرست وجود دارد؛ اما میتوان بسیاری از خطاهای پرهزینه را پیش از وقوع شناخت. نکته مهم این است که زیانکردن همیشه به معنی تصمیم اشتباه نیست و سودکردن هم لزوماً کیفیت تصمیم را ثابت نمیکند. یک سرمایهگذاری سنجیده ممکن است بهدلیل شرایط بازار زیان بدهد، در حالی که یک تصمیم هیجانی موقتاً سودآور شود. هدف این مقاله پیدا کردن «دارایی برنده» نیست؛ میخواهیم ببینیم چه رفتارهایی احتمال تصمیم ضعیف را بیشتر میکنند و برای هرکدام چه اقدام عملی میتوان انجام داد.
اشتباه در سرمایهگذاری با زیانکردن چه تفاوتی دارد؟
نتیجه سرمایهگذاری فقط در اختیار ما نیست. قیمتها میتوانند تحت تأثیر متغیرهایی تغییر کنند که هنگام تصمیمگیری قابل پیشبینی نبودهاند. بنابراین بهتر است کیفیت تصمیم را با اطلاعات، منطق و برنامهای که پیش از خرید داشتهایم بسنجیم، نه فقط با سود و زیان نهایی.
برای مثال، فردی ممکن است بدون بررسی، صرفاً بهدلیل هیجان بازار یک دارایی بخرد و اتفاقاً سود کند؛ این سود، روش تصمیمگیری او را صحیح نمیکند. در مقابل، کسی میتواند هدف، ریسک و هزینهها را بررسی کند و با این حال مدتی با افت قیمت مواجه شود.
گزارش آموزشی Investor.gov درباره رفتار سرمایهگذاران آمریکایی نیز رفتارهایی مانند معاملات مکرر، تمرکز بیش از حد، توجه افراطی به عملکرد گذشته و نگهداشتن طولانی داراییهای زیانده را از الگوهایی معرفی میکند که میتوانند به عملکرد سرمایهگذاری آسیب بزنند. البته این یافتهها مربوط به مطالعه سرمایهگذاران آمریکایی هستند و نباید بدون بررسی به همه بازارها و سرمایهگذاران ایرانی تعمیم داده شوند.
اشتباه اول در سرمایهگذاری: سرمایهگذاری بدون هدف و افق زمانی
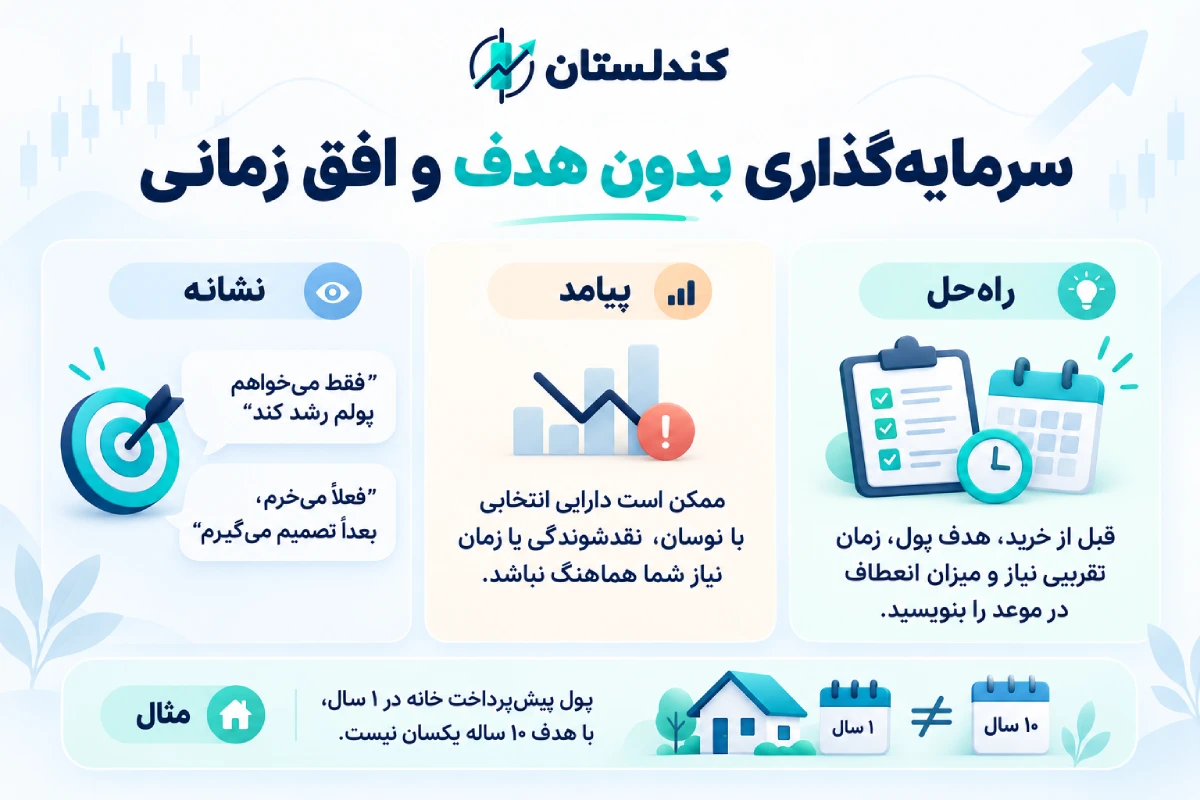
یکی از رایجترین اشتباهات سرمایهگذاری این است که ابتدا بازار را انتخاب کنیم و بعد به این فکر کنیم که پول را برای چه هدفی میخواستیم.
- نشانه: جملههایی مانند «فقط میخواهم پولم رشد کند» یا «فعلاً میخرم، بعداً تصمیم میگیرم چه زمانی بفروشم»؛
- پیامد: ممکن است داراییای انتخاب کنید که نوسان، نقدشوندگی یا زمان مناسب نگهداری آن با نیاز شما هماهنگ نباشد؛
- راهحل: قبل از خرید، سه چیز را بنویسید: هدف پول، زمان تقریبی نیاز به آن و میزان انعطاف در موعد.
برای مثال، سرمایهای که برای پیشپرداخت خانه در یک سال آینده لازم دارید، وظیفهای متفاوت از پولی دارد که برای یک هدف دهساله کنار گذاشتهاید. راهنمای تعیین هدف مالی و افق زمانی این مرحله را با جزئیات بیشتری توضیح میدهد.
اشتباه دوم در سرمایهگذاری: وارد کردن پول مورد نیاز و ذخیره اضطراری به بازار
بازاری که امروز قابل فروش است، الزاماً در روزی که شما به پول نیاز دارید در قیمت مطلوب قرار ندارد.
به عنوان مثالی فرضی، فردی ۱۰۰ میلیون تومان دارد که سه ماه دیگر باید برای یک پرداخت ضروری استفاده کند. اگر این پول وارد داراییای شود که تا آن زمان ۱۵٪ افت کند، ارزش سرمایه پیش از هزینهها به ۸۵ میلیون تومان میرسد؛ در حالی که تعهد ۱۰۰ میلیون تومانی او تغییری نکرده است.
- نشانه: استفاده از پول اجاره، شهریه، بدهی نزدیک یا ذخیره روز مبادا برای سرمایهگذاری پرنوسان؛
- راهحل: پولی را که احتمال نیاز کوتاهمدت به آن وجود دارد از سرمایهای که امکان نگهداری آن را دارید جدا کنید.
اشتباه سوم در سرمایهگذاری: خرید داراییای که سازوکارش را نمیشناسیم
گاهی نام یک صندوق، توکن، سهم یا محصول مالی آشناست اما خریدار دقیقاً نمیداند چه چیزی خریده است.
- نشانه: نتوانید در چند جمله توضیح دهید ارزش دارایی از کجا میآید، چه عواملی باعث زیان آن میشوند، هزینههای آن چیست و چطور میتوان از سرمایهگذاری خارج شد؛
- پیامد: هنگام تغییر شرایط بازار نمیدانید اتفاق رخداده طبیعی است یا فرض اولیه شما را نقض کرده است؛
- راهحل: پیش از پرداخت پول، پاسخ چهار سوال را پیدا کنید: «دقیقاً چه میخرم؟»، «چه چیزی قیمت آن را تغییر میدهد؟»، «هزینه نگهداری و خروج چیست؟» و «اطلاعات معتبر آن را از کجا میگیرم؟»
اگر سازوکار یک گزینه را نمیتوانید برای خودتان توضیح دهید، تحقیق بیشتر معمولاً تصمیم بهتری از خرید عجولانه است.
اشتباه چهارم در سرمایهگذاری: خرید هیجانی و ترس از جا ماندن
وقتی قیمت یک دارایی با سرعت بالا میرود، ترس از جا ماندن یا فومو (FOMO) میتواند جای تحلیل را بگیرد. مسئله این نیست که خرید پس از رشد قیمت همیشه اشتباه است؛ اشتباه زمانی رخ میدهد که تنها دلیل خرید، رشد اخیر یا هیجان جمع باشد.
Investor.gov در بررسی رفتار سرمایهگذاران به رفتارهایی مانند دنبالکردن روند، واکنش بیش از حد به اخبار و تصمیمگیری بدون اتکا به اطلاعات بنیادی اشاره میکند.
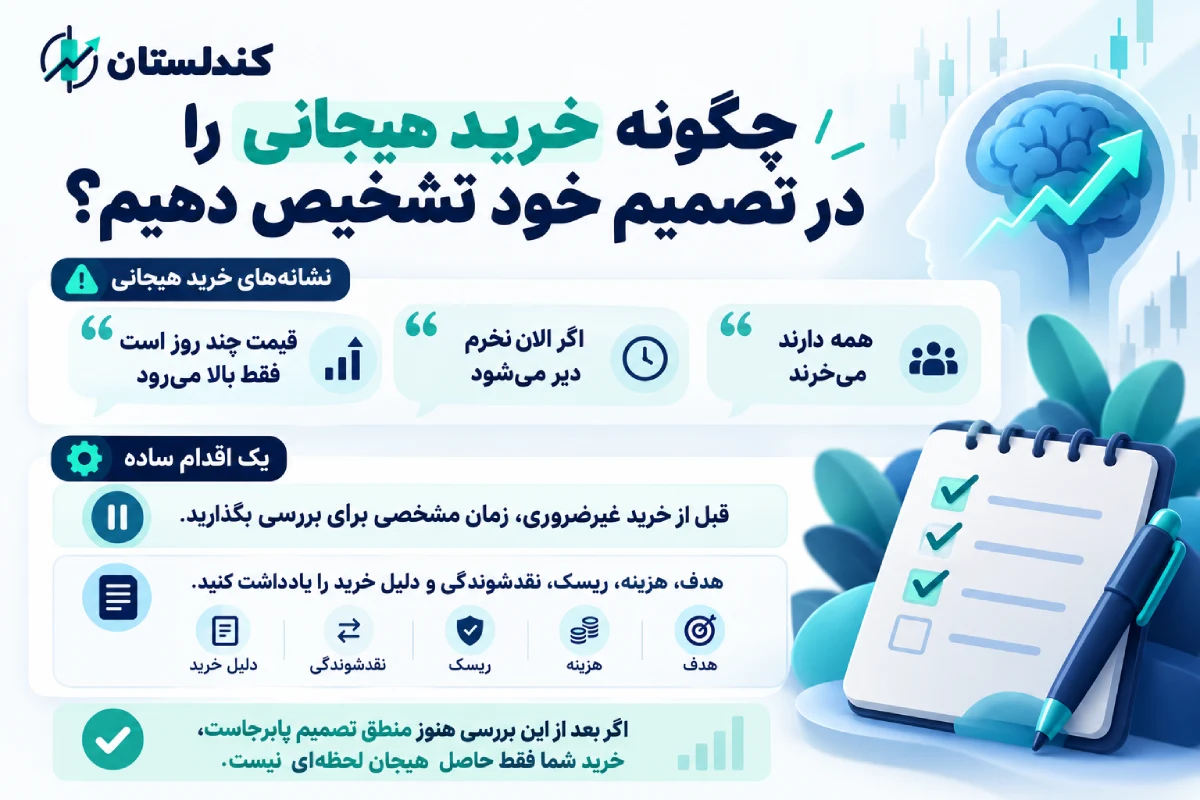
چگونه خرید هیجانی را در تصمیم خود تشخیص دهیم؟
اگر دلیل اصلی شما عباراتی مانند «همه دارند میخرند»، «اگر الان نخرم دیر میشود» یا «قیمت چند روز است فقط بالا میرود» باشد، بهتر است تصمیم را دوباره بررسی کنید.
یک اقدام ساده این است که قبل از خرید غیرضروری، زمان مشخصی برای بررسی بگذارید. در این فاصله هدف، هزینه، ریسک، نقدشوندگی و دلیل خرید را یادداشت کنید. اگر بعد از این بررسی همچنان منطق تصمیم پابرجاست، حداقل خرید بر اساس هیجان لحظهای انجام نشده است.
اشتباه پنجم در سرمایهگذاری: تمرکز بیش از حد سرمایه در یک دارایی
تمرکز زیاد میتواند باعث شود نتیجه بخش بزرگی از سرمایه شما به عملکرد یک دارایی، صنعت یا عامل اقتصادی وابسته شود.
- نشانه: بخش عمده سرمایه شما در یک سهم، یک رمزارز، یک صنعت یا حتی چند ابزار بسیار مشابه قرار گرفته است؛
- راهحل: تنوع را بر اساس منبع ریسک بررسی کنید، نه صرفاً تعداد نامهایی که در سبد دیده میشود.
چرا چند دارایی مشابه لزوماً تنوع واقعی نیست؟
فرض کنید هم طلای آبشده دارید، هم سکه و هم صندوق طلا. این سه ابزار هزینهها و ریسکهای اختصاصی متفاوتی دارند اما همچنان میتوانند از عوامل مشترک بازار طلا اثر بگیرند.
در مورد صندوقها نیز داشتن چند صندوق بهتنهایی تنوع را تضمین نمیکند. Investor.gov توصیه میکند ترکیب و داراییهای اصلی صندوقها بررسی شود؛ چند صندوق متمرکز یا دارای داراییهای مشابه ممکن است همان تنوعی را که تصور میکنید ایجاد نکنند.
اشتباه ششم در سرمایهگذاری: نادیدهگرفتن کارمزد، نقدشوندگی و تورم
گاهی سرمایهگذار فقط قیمت خرید و فروش را مقایسه میکند و نتیجه میگیرد چقدر سود کرده است؛ در حالی که سه عامل میتوانند تصویر را تغییر دهند: هزینهها، امکان خروج و کاهش قدرت خرید.
طبق توضیح Investor.gov درباره هزینهها، کارمزدهای معاملاتی و هزینههای مستمر میتوانند بازده و سرمایه باقیمانده برای رشد را کاهش دهند؛ حتی هزینههای ظاهراً کوچک نیز در طول زمان اهمیت پیدا میکنند.
نقدشوندگی نیز فقط به معنی امکان ثبت سفارش فروش نیست؛ باید زمان تبدیل دارایی به پول قابلاستفاده، اختلاف قیمت خرید و فروش، محدودیتهای خروج و احتمال فروش با تخفیف را بررسی کنید. بازده ثبتشده روی کاغذ لزوماً همان مبلغی نیست که هنگام نیاز به پول دریافت میکنید.
- راهحل: پیش از خرید، هزینههای ورود، نگهداری و خروج، زمان دسترسی به پول و بازده پس از هزینهها و تورم را بررسی کنید.
تفاوت سود روی کاغذ با بازده خالص و واقعی
فرض کنید پس از تمام هزینههای لحاظشده، بازده خالص اسمی شما ۳۰٪ و تورم همان دوره ۴۰٪ بوده است. بازده واقعی دقیق به شرح زیر است:
(۱٫۳۰ ÷ ۱٫۴۰) − ۱ ≈ منفی ۷٫۱٪
یعنی سرمایه از نظر اسمی رشد کرده اما قدرت خرید آن نسبت به ابتدای دوره کاهش یافته است. برای روش کامل این محاسبه، مقاله محاسبه بازده واقعی سرمایهگذاری را مطالعه کنید.
اشتباه هفتم در سرمایهگذاری: قرضگرفتن یا استفاده از اهرم بدون شناخت ریسک
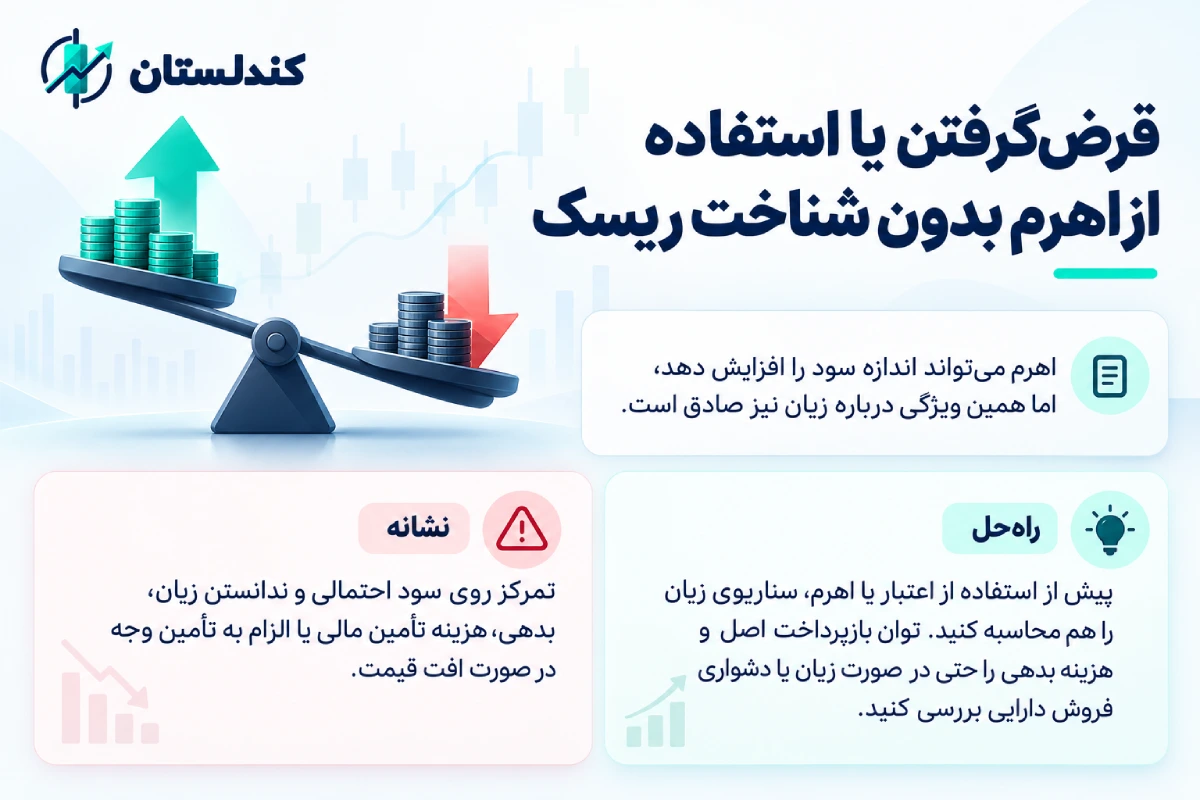
اهرم میتواند اندازه سود را افزایش دهد اما همین ویژگی درباره زیان نیز صادق است.
- نشانه: تمرکز روی سود احتمالی و ندانستن اینکه در صورت افت قیمت چه مقدار زیان، بدهی، هزینه تأمین مالی یا الزام به تأمین وجه ایجاد میشود.
Investor.gov در توضیح حسابهای مارجین در بازار اوراق بهادار آمریکا هشدار میدهد که در برخی ساختارهای اعتباری، سرمایهگذار ممکن است بیش از آورده اولیه خود زیان کند یا مجبور به تأمین وجه و فروش دارایی شود. این قواعد مربوط به حسابهای مارجین تحت مقررات آمریکا هستند و نباید عیناً به هر محصول اهرمی در ایران، فارکس یا بازار رمزارز تعمیم داده شوند؛ اما اصل بزرگشدن زیان با استفاده از اعتبار اهمیت عمومی دارد.
- راهحل: پیش از استفاده از هر نوع اعتبار یا اهرم، سناریوی زیان (نه فقط سود احتمالی) را هم محاسبه کنید. اگر برای سرمایهگذاری قرض میگیرید، توان بازپرداخت اصل و هزینهٔ بدهی را حتی در صورت زیان یا دشواری فروش دارایی بررسی کنید.
اشتباه هشتم در سرمایهگذاری: تعمیم سود گذشته به آینده و اعتماد به وعدههای غیرواقعی
دیدن بازده بالای گذشته میتواند توجه را جلب کند اما بهتنهایی نشان نمیدهد یک گزینه برای شرایط امروز یا برای شما مناسب است.
- راهحل: بهجای پرسش «سال قبل چقدر سود داده؟»، بپرسید بازده از کجا ایجاد شده، چه ریسکهایی وجود دارد، هزینهها چیست و چه چیزی میتواند شرایط آینده را متفاوت کند.
اشتباه نهم در سرمایهگذاری: خرید و فروش مکرر و تغییر برنامه با هر خبر
داشتن برنامه و سپس تغییر آن با هر تیتر خبری میتواند سرمایهگذاری را به مجموعهای از واکنشهای لحظهای تبدیل کند. خریدوفروش بیشتر ممکن است هزینههای بیشتری ایجاد کند؛ مشکل، صرف تعداد معاملات نیست، بلکه معاملهکردن بدون دلیل روشن یا برخلاف برنامه است.
- نشانه: هر افت کوتاه، خبر شبکههای اجتماعی یا رشد یک دارایی دیگر باعث تغییر کامل تصمیم شما میشود؛
- راهحل: از قبل مشخص کنید چه زمانی تصمیم را بازبینی میکنید و چه تغییری واقعاً فرض اولیه شما را از بین میبرد. بازبینی منظم با واکنش لحظهای تفاوت دارد.
اشتباه دهم در سرمایهگذاری: نگهداشتن سرمایهگذاری نامناسب فقط برای جبران زیان
جمله «تا وقتی به قیمت خرید برنگردد، نمیفروشم» میتواند تصمیم امروز را به یک عدد مربوط به گذشته گره بزند.
گزارش رفتار سرمایهگذاران در Investor.gov، «اثر تمایل» را گرایشی توصیف میکند که در آن برخی سرمایهگذاران داراییهای زیانده را بیش از حد نگه میدارند و داراییهای سودده را زود میفروشند.
چه زمانی بازبینی تصمیم با فروش از روی ترس تفاوت دارد؟
افت قیمت بهتنهایی دلیل کافی برای فروش نیست؛ همانطور که امید به جبران زیان نیز دلیل کافی برای نگهداری نیست. سوال بهتر این است:
اگر امروز این دارایی را نداشتم، با اطلاعات فعلی و برای هدف فعلیام دوباره آن را انتخاب میکردم؟
اگر پاسخ منفی است، باید دلیل نگهداری دوباره بررسی شود. در مقابل، اگر فرض اولیه تغییری نکرده و افت فقط بخشی از نوسان قابلانتظار است، فروش صرفاً از روی ترس نیز ممکن است با برنامه شما سازگار نباشد.
مرور سریع ۱۰ اشتباه رایج سرمایهگذاری
| اشتباه | نشانه در رفتار | اقدام اصلاحی |
| بدون هدف سرمایهگذاری کردن | زمان برداشت نامشخص است | هدف و موعد را قبل از خرید بنویسید |
| استفاده از پول ضروری | احتمال نیاز نزدیک به پول وجود دارد | پول ضروری را جدا کنید |
| خرید چیزی که نمیشناسید | سازوکار سود و زیان را نمیتوانید توضیح دهید | پیش از خرید تحقیق کنید |
| خرید هیجانی | ترس از جا ماندن دلیل اصلی است | وقفه تصمیمگیری ایجاد کنید |
| تمرکز زیاد | بخش بزرگی از سرمایه به یک عامل وابسته است | همپوشانی ریسکها را بررسی کنید |
| نادیدهگرفتن هزینه و تورم | فقط قیمت خرید و فروش دیده میشود | بازده خالص و واقعی را بسنجید |
| استفاده ناآگاهانه از اهرم | فقط سود بزرگتر دیده میشود | سناریوی زیان را محاسبه کنید |
| اتکا به سود گذشته | بازده قبلی معیار اصلی انتخاب است | سازوکار و ریسک آینده را بررسی کنید |
| معاملات مکرر | برنامه با هر خبر تغییر میکند | معیار بازبینی تعیین کنید |
| نگهداری فقط برای سربهسرشدن | قیمت خرید لنگر تصمیم شده است | تصمیم را با شرایط امروز بسنجید |
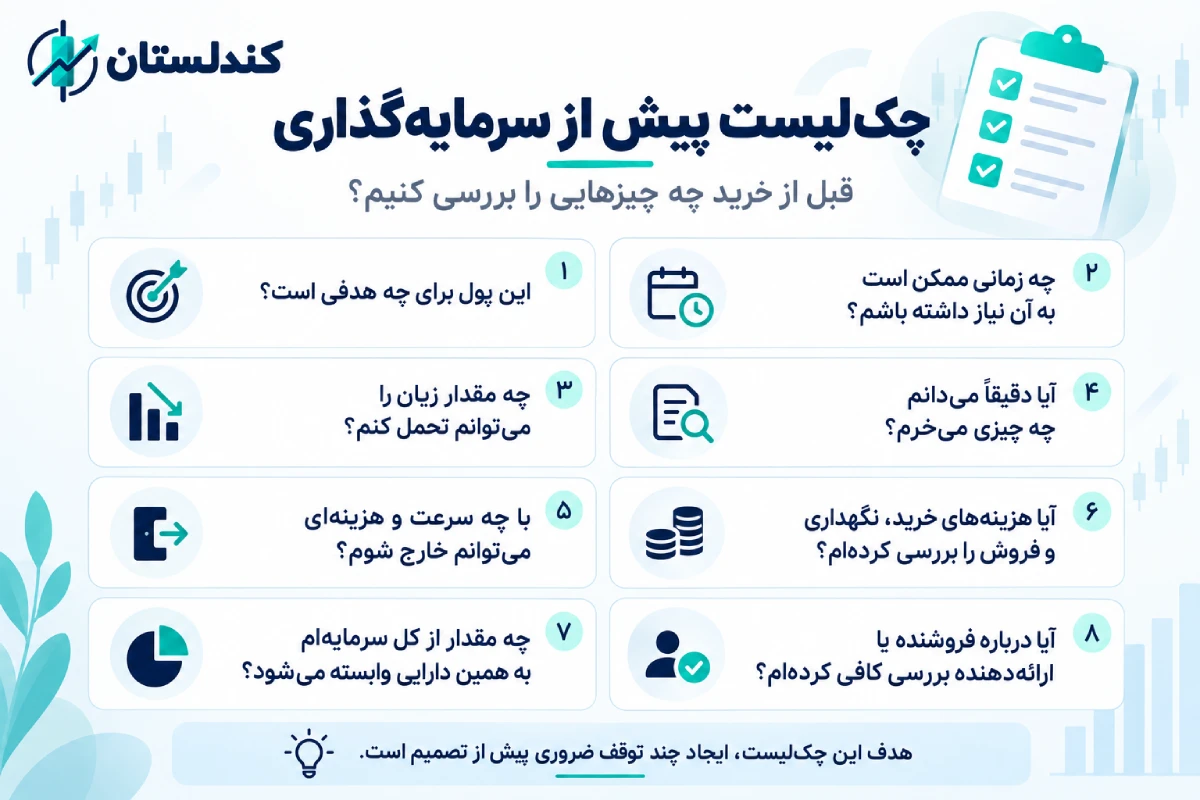
چکلیست پیش از سرمایهگذاری؛ قبل از خرید چه چیزهایی را بررسی کنیم؟
پیش از خرید یک سهم، صندوق، طلا، رمزارز یا هر دارایی دیگر، این هشت سوال را پاسخ دهید:
- این پول برای چه هدفی است؟
- چه زمانی ممکن است به آن نیاز داشته باشم؟
- اگر ارزش سرمایه کاهش یابد، چه مقدار زیان را میتوانم بدون مختلشدن زندگی تحمل کنم؟
- آیا دقیقاً میدانم چه چیزی میخرم و بازده آن چگونه ایجاد میشود؟
- با چه سرعت و هزینهای میتوانم از سرمایهگذاری خارج شوم؟
- تمام هزینههای خرید، نگهداری و فروش را بررسی کردهام؟
- چه مقدار از کل سرمایه من به همین دارایی یا عامل مشترک وابسته خواهد شد؟
- درباره فروشنده، پلتفرم یا ارائهدهنده اطلاعات و مجوزهای مرتبط را از مراجع معتبر همان بازار بررسی کردهام؟
هدف این چکلیست ایجاد چند توقف ضروری پیش از تصمیم است.
جمعبندی؛ تصمیم بهتر چگونه ساخته میشود؟
برای تصمیم بهتر لازم نیست جهت بعدی بازار را با قطعیت بدانید؛ داشتن چارچوب تصمیمگیری کمک میکند خطاهای قابلپیشگیری را محدود کنید. هدف و زمان نیاز به پول را مشخص کنید، پول ضروری را جدا نگه دارید، سازوکار دارایی را بشناسید، هزینه و نقدشوندگی را بسنجید و تصمیمهای هیجانی را بازبینی کنید. این اقدامات تضمین سود نیستند، اما مبنای روشنتری برای تصمیم و ارزیابی آن میسازند.
سوالات متداول
مهمترین اشتباه سرمایهگذاران تازهکار چیست؟
پاسخ یکسانی برای تمام افراد وجود ندارد اما سرمایهگذاری بدون هدف و بدون توجه به زمان نیاز به پول میتواند زمینه بسیاری از خطاهای بعدی را ایجاد کند.
چگونه از خرید هیجانی و ترس از جا ماندن جلوگیری کنیم؟
پیش از خرید، یک وقفه ایجاد کنید و دلیل ورود، ریسک، هزینه، زمان نیاز به پول و شرایط خروج را بنویسید. اگر تنها دلیل تصمیم رشد اخیر قیمت یا رفتار دیگران است، بررسی بیشتری لازم است.
آیا داشتن چند سهم یا چند صندوق به معنی تنوع کافی است؟
خیر، اگر داراییها یا صندوقها در معرض عوامل مشابه باشند، تعداد بیشتر لزوماً تنوع واقعی ایجاد نمیکند. ترکیب و همپوشانی داراییها نیز باید بررسی شود.
آیا بعد از افت قیمت باید سرمایهگذاری را بفروشیم؟
افت قیمت بهتنهایی پاسخ را مشخص نمیکند. باید بررسی کنید آیا دلیل اولیه سرمایهگذاری، هدف مالی، ریسک یا شرایط دارایی تغییر کرده است یا خیر.
آیا خرید پلهای جلوی زیان را میگیرد؟
خیر؛ خرید پلهای ممکن است میانگین قیمت خرید را تغییر دهد، اما مانع قطعی زیان نیست و انتخاب دارایی نامناسب را اصلاح نمیکند.
آیا بازده بالای گذشته نشانه مناسببودن سرمایهگذاری است؟
نه بهتنهایی، عملکرد گذشته باید همراه با ریسک، هزینه، سازوکار سرمایهگذاری و شرایط فعلی بررسی شود. اتکای صرف به بازده گذشته میتواند تصویر ناقصی ایجاد کند.