سرمایهگذاری چیست و از کجا شروع کنیم؟ راهنمای مبتدیان
فهرست مطالب
اگر برای اولین بار به سرمایهگذاری فکر میکنید، احتمالاً سؤال اصلیتان این است: «پولم را کجا بگذارم؟» پاسخ به این سؤال از شناخت یک بازار شروع نمیشود؛ ابتدا باید بدانید این پول را چه زمانی لازم دارید، با چه میزان کاهش ارزش میتوانید کنار بیایید و قرار است سرمایهگذاری چه هدفی را برایتان محقق کند. در این راهنما، مفهوم سرمایهگذاری را به زبان ساده توضیح میدهیم و مسیری را مرور میکنیم که به شما کمک میکند برای نخستین تصمیم مالیتان برنامه داشته باشید.
سرمایهگذاری چیست؟
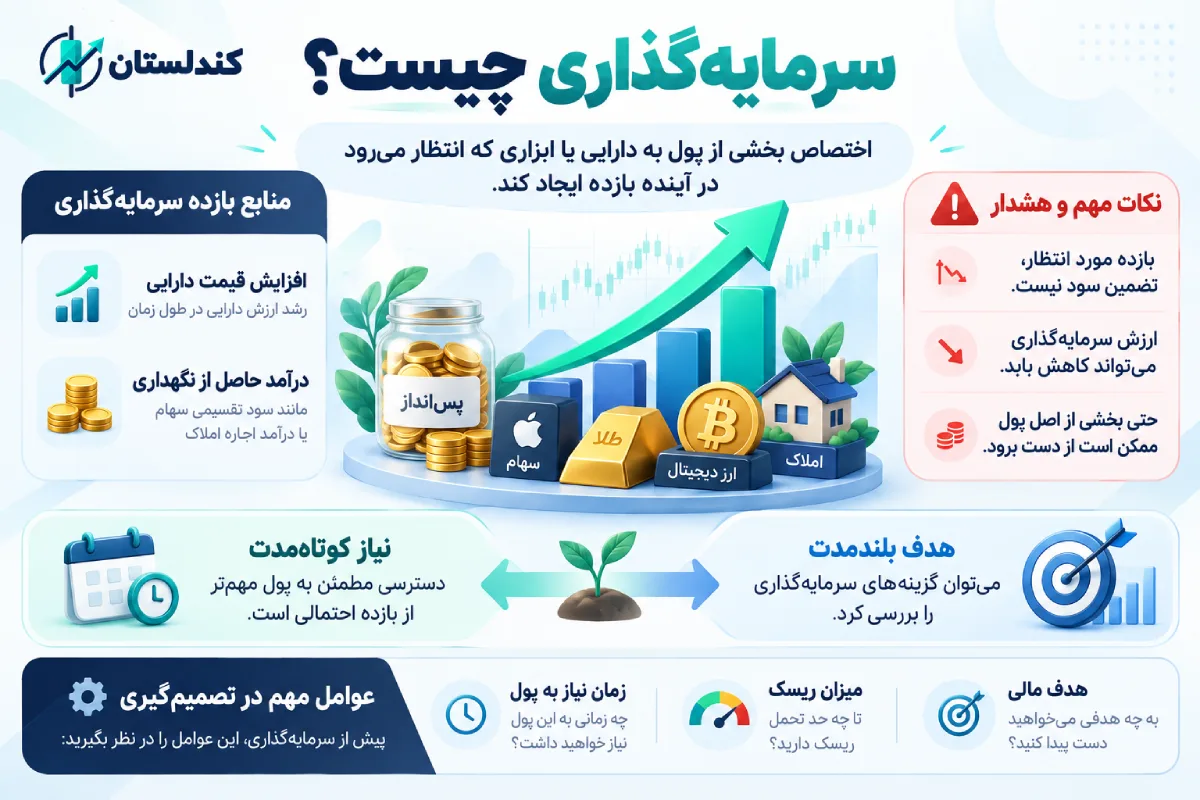
سرمایهگذاری یعنی بخشی از پول خود را به دارایی یا ابزاری اختصاص دهید که انتظار دارید در آینده برایتان بازده ایجاد کند. این بازده میتواند از افزایش قیمت دارایی یا درآمد حاصل از نگهداری آن باشد. انتظار بازده، تضمین سود نیست؛ ارزش سرمایهگذاری ممکن است کاهش پیدا کند و حتی بخشی از اصل پول را از دست بدهید.
فرض کنید برای هزینهای که ماه آینده دارید، مبلغی کنار گذاشتهاید. دسترسی مطمئن به آن پول برایتان مهمتر از بازده احتمالی است. در مقابل، برای هدفی که چند سال با آن فاصله دارید، ممکن است بتوانید گزینههای سرمایهگذاری را بررسی کنید. تفاوت اصلی در زمان نیاز به پول، میزان ریسک و هدف آن است.
پسانداز چه تفاوتی با سرمایهگذاری دارد؟
پسانداز معمولاً برای نگهداری پولی به کار میرود که میخواهید در دسترس باشد؛ مانند هزینههای جاری یا ذخیره شرایط اضطراری. در سرمایهگذاری، برای رسیدن به بازده احتمالی، درجاتی از ریسک را میپذیرید. هر دو جای خود را دارند: لازم نیست تمام پولی را که پسانداز کردهاید وارد بازار کنید.
پیش از شروع سرمایهگذاری چه چیزهایی را مشخص کنیم؟
هدف خود را به یک عدد و زمان تبدیل کنید
عبارت «میخواهم پولم رشد کند»، نقطه شروع خوبی است اما برای انتخاب گزینه کافی نیست. هدف دقیقتر میتواند این باشد: «برای هزینهای مشخص در دو سال آینده پول کنار میگذارم» یا «برای برنامهای بلندمدت بهطور منظم سرمایهگذاری میکنم». وقتی مبلغ مورد نیاز و زمان تقریبی را میدانید، راحتتر میتوانید گزینههای نامناسب را کنار بگذارید.
زمان نیاز به پول را در نظر بگیرید
اگر احتمال دارد به زودی به پول نیاز پیدا کنید، افت موقت ارزش یک دارایی میتواند شما را ناچار کند در زمان نامناسب آن را بفروشید. هرچه افق زمانی کوتاهتر باشد، نقدشوندگی و احتمال افت ارزش اهمیت بیشتری در تصمیم شما پیدا میکنند. افق بلندتر هم ریسک را حذف نمیکند اما فرصت بیشتری برای برنامهریزی و بازبینی به شما میدهد.
پول ضروری را از سرمایه قابلسرمایهگذاری جدا کنید
اجاره، مخارج زندگی، تعهدات نزدیک و مبلغی برای اتفاقات پیشبینینشده را جداگانه در نظر بگیرید. اگر برای تأمین یک هزینه ضروری مجبور شوید داراییتان را فوراً بفروشید، حتی انتخابی که در ابتدا مناسب به نظر میرسید میتواند برای شرایط شما نامناسب باشد.
ریسک و بازده سرمایهگذاری را چطور بسنجیم؟
ریسک فقط به معنی بالا و پایین شدن نمودار نیست. برای فردی که سه ماه دیگر به پولش نیاز دارد، دشواریِ فروش سریع یک دارایی هم ریسک است. برای فرد دیگر، احتمال کاهش قیمت یا هزینه نگهداری آن مهمتر است. این دو پرسش را از هم جدا کنید:
- توان تحمل زیان: اگر ارزش سرمایهگذاری کم شود، آیا مخارج و تعهداتتان همچنان تأمین میشود؟
- تحمل روانی نوسان: آیا میتوانید بدون تصمیم عجولانه، تغییرات قیمت را دنبال کنید؟
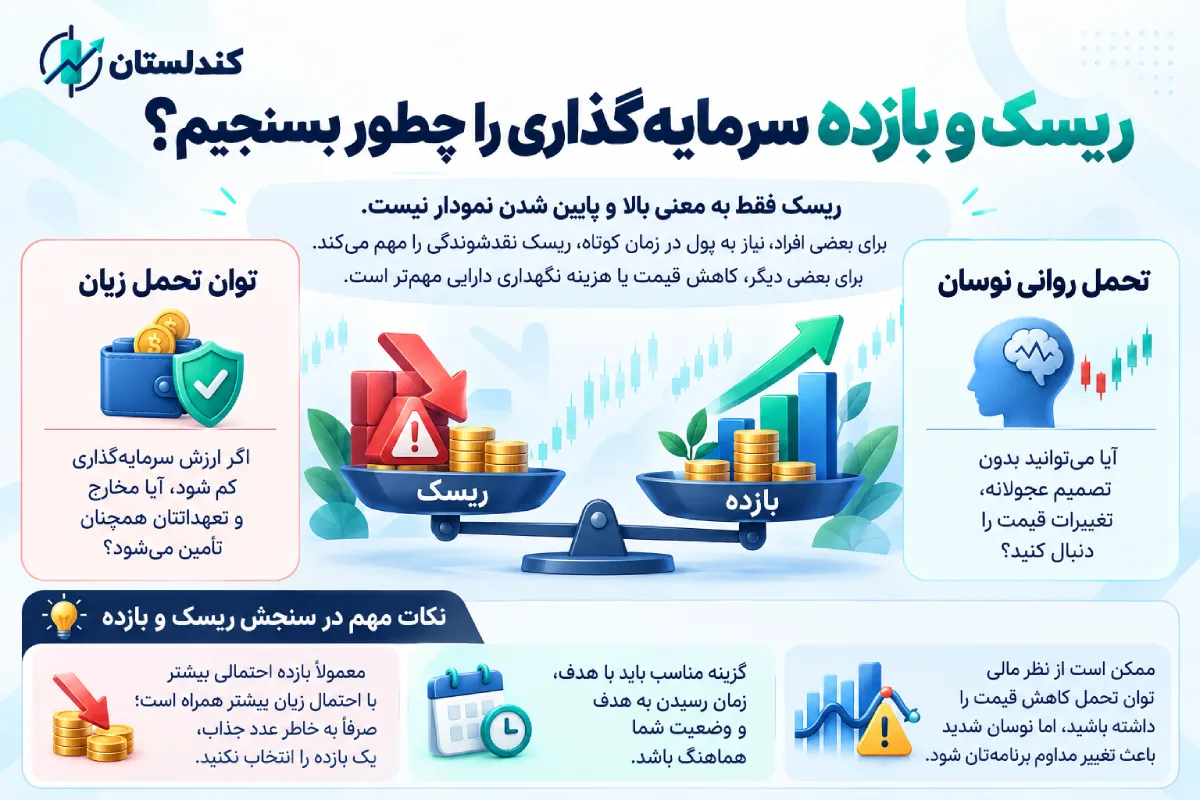
ممکن است از نظر مالی توان تحمل کاهش قیمت را داشته باشید اما نوسان شدید باعث شود برنامهتان را مرتب تغییر دهید. گزینه مناسب باید با هر دو وضعیت شما و با زمان رسیدن به هدف هماهنگ باشد. معمولاً بازده احتمالی بیشتر با احتمال زیان بیشتر همراه است؛ هیچ بازدهی را صرفاً به دلیل جذاب بودن عدد آن انتخاب نکنید.
از کجا سرمایهگذاری را شروع کنیم؟
برای اولین تصمیم، این ترتیب میتواند کمککننده باشد:
- یک هدف بنویسید: مشخص کنید پول برای چه کاری است و تقریباً چه زمانی به آن نیاز دارید؛
- بودجه واقعی خود را تعیین کنید: پول ضروری و ذخیره اضطراری را از مبلغی که میتوانید برای مدتی کنار بگذارید، جدا کنید؛
- چند گزینه را با معیار یکسان مقایسه کنید: فقط بازده گذشته را نبینید؛ ریسک، نقدشوندگی، هزینهها و شیوه دسترسی به پول را نیز بررسی کنید؛
- ساز و کار گزینه انتخابی را یاد بگیرید: پیش از پرداخت پول باید بتوانید توضیح دهید بازده احتمالی از کجا میآید، چه چیزی ممکن است باعث زیان شود و چطور میتوانید از سرمایهگذاری خارج شوید؛
- با برنامه شروع کنید و آن را بازبینی کنید: پس از شروع، هر تغییر قیمت را به تصمیم تازه تبدیل نکنید. در زمانهای مشخص بررسی کنید که هدف یا شرایط مالی شما تغییر کرده است یا نه.
این مسیر قرار نیست شما را به خرید فوری برساند. نتیجه اولین بررسی ممکن است این باشد که فعلاً باید ذخیره اضطراریتان را تکمیل کنید یا درباره گزینهها بیشتر بخوانید.
چه گزینههایی برای سرمایهگذاری پیش روی مبتدیان است؟
در ایران، سرمایهگذاران معمولاً گزینههایی مانند سپرده بانکی، صندوقهای سرمایهگذاری، سهام، طلا، ارز، داراییهای دیجیتال و ملک را بررسی میکنند. اینها از نظر مبلغ لازم برای شروع، نوسان قیمت، هزینه، نقدشوندگی و میزان شناخت موردنیاز یکسان نیستند. حتی دو محصول در یک دسته نیز ممکن است ویژگیهای متفاوتی داشته باشند. بنابراین قبل از تصمیم برای انتخاب گزینههای سرمایهگذاری، نیاز است به دقت شرایط بررسی شود.
برای مقایسه اولیه، از هر گزینه همین پنج سؤال را بپرسید: «چه چیزی میخرم؟»، «چطور ممکن است ارزشش کم شود؟»، «چه زمانی میتوانم آن را بفروشم؟»، «مجموع هزینهها چقدر است؟» و «اطلاعات معتبر آن را از کجا میگیرم؟». انتخاب نهایی به هدف، افق زمانی و وضعیت مالی شما وابسته است.
تنوعبخشی و هزینهها چه اثری روی سرمایهگذاری دارند؟
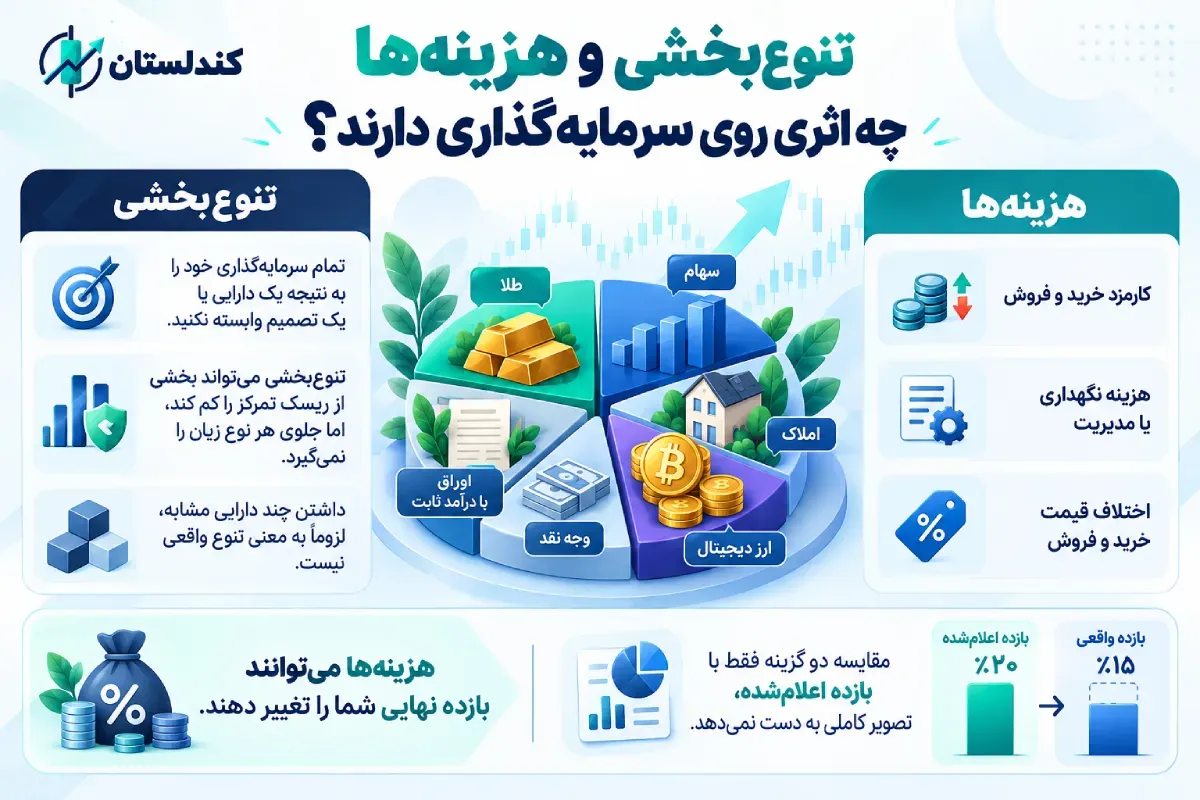
تنوعبخشی یعنی تمام سرمایهگذاری خود را به نتیجه یک دارایی یا یک تصمیم وابسته نکنید. این کار میتواند بخشی از ریسک تمرکز را کم کند اما جلوی هر نوع زیان را نمیگیرد. داشتن چند دارایی مشابه نیز لزوماً به معنی تنوع واقعی نیست.
هزینهها را هم در بازده نهایی حساب کنید: کارمزد خرید و فروش، هزینه نگهداری یا مدیریت و اختلاف قیمت خرید و فروش، بسته به نوع دارایی، میتوانند نتیجه واقعی شما را تغییر دهند. مقایسه دو گزینه فقط با بازده اعلامشده، تصویر کاملی به دست نمیدهد.
اشتباهات رایج در شروع سرمایهگذاری
- انتخاب بازار پیش از تعیین هدف: ممکن است دارایی مناسبی را برای زمان و نیاز نامناسب بخرید؛
- ورود با پول ضروری: نیاز فوری به پول میتواند شما را به فروش در زمان نامطلوب وادار کند؛
- اتکا به سود گذشته یا توصیه دیگران: نتیجه گذشته، بازده آینده را تضمین نمیکند و شرایط فرد توصیهکننده ممکن است با شما فرق داشته باشد؛
- نادیده گرفتن هزینه و امکان فروش: سودی که روی کاغذ میبینید، ممکن است بعد از هزینهها یا هنگام فروش متفاوت باشد؛
- تغییر مداوم تصمیم با هر نوسان: بدون معیار مشخص برای بازبینی، تصمیمها به واکنشهای لحظهای تبدیل میشوند.
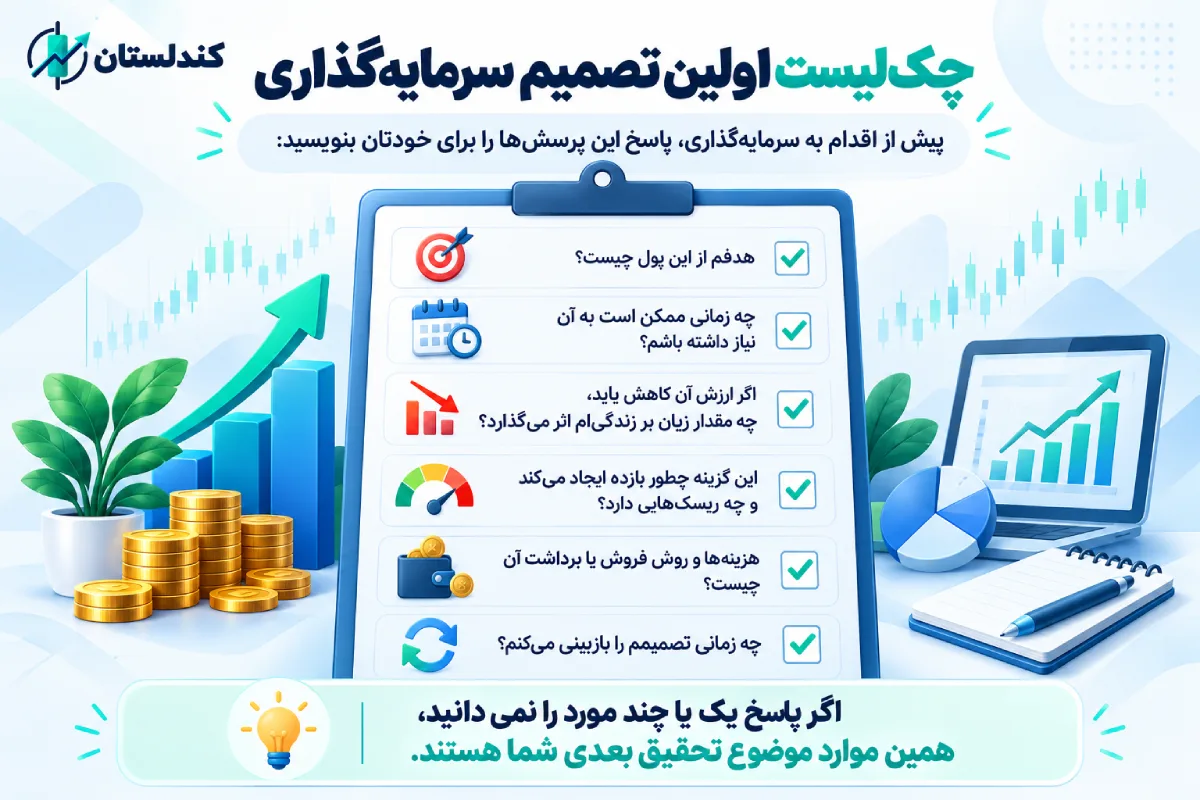
چکلیست اولین تصمیم سرمایهگذاری
پیش از اقدام به سرمایهگذاری، پاسخ این پرسشها را برای خودتان بنویسید:
- هدفم از این پول چیست؟
- چه زمانی ممکن است به آن نیاز داشته باشم؟
- اگر ارزش آن کاهش یابد، چه مقدار زیان بر زندگیام اثر میگذارد؟
- این گزینه چطور بازده ایجاد میکند و چه ریسکهایی دارد؟
- هزینهها و روش فروش یا برداشت آن چیست؟
- چه زمانی تصمیمم را بازبینی میکنم؟
اگر پاسخ یک یا چند مورد را نمیدانید، همین موارد موضوع تحقیق بعدی شما هستند.
جمعبندی
برای شروع سرمایهگذاری، ابتدا مقصد و زمان رسیدن به آن را مشخص کنید. سپس پول ضروری را کنار بگذارید، ریسک و هزینه گزینهها را با معیار یکسان بسنجید و فقط سراغ چیزی بروید که سازوکارش را متوجه میشوید. اولین تصمیم خوب لزوماً پربازدهترین تصمیم نیست؛ تصمیمی است که بتوانید دلیل آن را توضیح دهید و با شرایط خودتان هماهنگ باشد.
سوالات متداول
با پول کم هم میشود شروع کرد؟
بله، بعضی گزینهها امکان شروع با مبالغ کمتر را دارند. با این حال، مبلغ کم دلیل کافی برای انتخاب یک دارایی نیست. هزینه معامله، ریسک و زمان نیاز به پول را هم بسنجید.
برای هدف کوتاهمدت سرمایهگذاری مناسب است؟
به نوع هدف و گزینه بستگی دارد. اگر در زمان مشخصی حتماً به پول نیاز دارید، احتمال کاهش ارزش و دشواری فروش اهمیت زیادی پیدا میکند. پول لازم برای هزینههای نزدیک را با احتیاط بیشتری مدیریت کنید.
چه میزان ریسک برای من مناسب است؟
پاسخ یکسانی برای همه وجود ندارد. زمان رسیدن به هدف، توان مالیِ تحمل زیان و واکنش شما به نوسان باید کنار هم بررسی شوند.
آیا باید از همان ابتدا چند دارایی داشته باشم؟
لازم نیست فقط برای زیاد کردن تعداد داراییها خرید کنید. ابتدا متوجه شوید هر گزینه چه نقشی در برنامه شما دارد؛ سپس درباره میزان تمرکز یا تنوع تصمیم بگیرید.