نرخ بهره آمریکا چه اثری بر طلا و دلار دارد؟ نقش انتظارات بازار و بازده واقعی
فهرست مطالب
تغییر نرخ بهره آمریکا میتواند از مسیر بازده اوراق، ارزش دلار جهانی و انتظارات سرمایهگذاران بر قیمت طلا اثر بگذارد اما رابطهای مانند «نرخ بهره بالا = کاهش قیمت طلا» یک قانون قطعی نیست. بازار فقط خود تصمیم فدرال رزرو را نمیسنجد؛ تفاوت تصمیم با چیزی که از قبل انتظار میرفت و پیام سیاستگذاران درباره آینده نیز اهمیت دارد. برای سرمایهگذار ایرانی، یک مرحله دیگر هم اضافه میشود: حتی اگر اونس جهانی واکنش مشخصی نشان دهد، نرخ دلار داخلی میتواند اثر آن را تقویت یا خنثی کند.
نرخ بهره آمریکا چیست و فدرال رزرو چه چیزی را تعیین میکند؟
وقتی در اخبار از «نرخ بهره فدرال رزرو» صحبت میشود، معمولاً منظور محدوده هدف نرخ وجوه فدرال است. این نرخ به بازار وامدهی شبانه میان مؤسسات سپردهپذیر مربوط میشود و کمیته بازار آزاد فدرال یا FOMC محدوده هدف آن را تعیین میکند. فدرال رزرو از ابزارهای سیاست پولی استفاده میکند تا نرخهای کوتاهمدت بازار را در محدوده مورد نظر هدایت کند. برای مثال، اگر گفته شود فدرال رزرو نرخ را ۲۵ واحد پایه افزایش داده، منظور افزایش ۰٫۲۵ واحد درصدی است نه رشد نسبی ۰٫۲۵ درصدی.
نرخ هدف وجوه فدرال به زبان ساده
نرخ هدف وجوه فدرال را میتوان یکی از مهمترین اهرمهای سیاست پولی آمریکا دانست. افزایش این نرخ معمولاً نشانه سیاست انقباضیتر و کاهش آن نشانه سیاست آسانگیرانهتر است. تغییر این نرخ میتواند به نرخهای دیگر، شرایط اعتباری، بازار ارز و قیمت داراییها منتقل شود.
فدرال رزرو نیز توضیح میدهد که تغییرات فعلی و مورد انتظار نرخ هدف میتواند بر نرخهای بازار و قیمت داراییها اثر بگذارد اما برای تحلیل طلا یک نکته مهم وجود دارد: بازار فقط به نرخ امروز نگاه نمیکند. آنچه سرمایهگذاران درباره مسیر نرخها در ماهها و سالهای آینده تصور میکنند نیز اهمیت دارد.
تفاوت نرخ سیاستی با بازده اوراق خزانه
نرخ وجوه فدرال و بازده اوراق خزانه آمریکا یکسان نیستند. فدرال رزرو مستقیماً محدوده هدف نرخ وجوه فدرال را تعیین میکند اما بازده اوراق دوساله یا دهساله در بازار شکل میگیرد و به انتظارات درباره سیاست پولی، تورم، رشد اقتصادی و عوامل دیگر واکنش نشان میدهد.
به همین دلیل ممکن است فدرال رزرو نرخ فعلی را تغییر ندهد اما اگر پیام جلسه باعث شود بازار انتظار نرخهای بالاتری در آینده داشته باشد، بازده اوراق افزایش پیدا کند. فدرال رزرو نیز تأکید میکند که نرخهای بلندمدت به انتظار درباره مسیر آینده نرخهای کوتاهمدت و وضعیت اقتصاد وابستهاند.
چرا تغییر نرخ بهره میتواند بر قیمت طلا اثر بگذارد؟
طلا برخلاف بسیاری از اوراق بدهی، بهخودیخود بهره دورهای پرداخت نمیکند. بنابراین تغییر جذابیت داراییهای بهرهدار میتواند روی تصمیم سرمایهگذاران درباره نگهداری طلا اثر بگذارد. این سازوکار توضیح میدهد چرا معمولاً نرخها و بازده اوراق در تحلیل طلا دنبال میشوند؛ اما به معنای وجود رابطه قطعی نیست. شورای جهانی طلا نیز در بررسی رابطه طلا و نرخهای بهره نشان داده است که حتی افزایش بازده واقعی همیشه الزاماً به زیان طلا تمام نمیشود و عوامل دیگری نیز باید در تحلیل وارد شوند.
هزینه فرصت نگهداری طلا یعنی چه؟
هزینه فرصت یعنی با انتخاب یک گزینه، از بازده احتمالی گزینه دیگری صرفنظر کنید. فرض کنید سرمایهگذار میان نگهداری طلا و یک دارایی بهرهدار انتخاب میکند. اگر بازده داراییهای کمریسکتر افزایش پیدا کند، نگهداری طلایی که جریان درآمد دورهای ندارد، ممکن است برای برخی سرمایهگذاران جذابیت کمتری پیدا کند.
برعکس، کاهش بازده داراییهای بهرهدار میتواند این هزینه فرصت را کمتر کند. با این حال قیمت طلا همزمان تحت تأثیر تقاضای سرمایهگذاری، شرایط اقتصادی، ریسکهای بازار و عوامل دیگر نیز قرار دارد.
چرا بازده واقعی برای تحلیل طلا اهمیت دارد؟
بازده اسمی بهتنهایی همه چیز را نمیگوید؛ باید اثر تورم را نیز در نظر گرفت. بهصورت ساده میتوان گفت:
بازده واقعی تقریبی = بازده اسمی − تورم مورد انتظار
به عنوان مثالی فرضی، اگر بازده اسمی سالانه یک دارایی ۵٪ باشد و تورم مورد انتظار برای همان افق زمانی ۳٪ باشد، بازده واقعی تقریبی حدود ۲٪ خواهد بود. نکته مهم این است که نباید نرخ سیاستی فدرال رزرو را از آخرین عدد تورم کم کنیم و نتیجه را «بازده واقعی اوراق» بنامیم. برای مشاهده یک شاخص بازار از بازده واقعی، داده اوراق خزانه تورممحافظتشده آمریکا یا TIPS از جمله دادههای مورد استفاده است؛ برای نمونه FRED سری بازده واقعی دهساله را با تناوب روزانه منتشر میکند.
نرخ بهره آمریکا چه اثری بر دلار جهانی دارد؟
افزایش نرخهای مورد انتظار در آمریکا میتواند در برخی شرایط داراییهای دلاری را جذابتر کند و از ارزش دلار در برابر سایر ارزها حمایت کند اما باز هم مسئله فقط «بالا یا پایین رفتن نرخ» نیست.
اختلاف نرخ بهره آمریکا با کشورهای دیگر
ارزش دلار در بازار جهانی نسبی است. اگر انتظار نرخ بهره در آمریکا افزایش یابد، باید همزمان دید بازار درباره نرخهای اقتصادهای دیگر چه تصوری دارد. پژوهش فدرال رزرو درباره واکنش نرخ ارز به سیاست پولی نشان میدهد تغییر در انتظارات سیاست پولی آمریکا نسبت به سایر اقتصادها میتواند با حرکت دلار همراه شود. همان پژوهش نیز تأکید میکند حساسیت نرخ ارز ثابت نیست و در دورههای مختلف تغییر میکند.
چرا افزایش نرخ بهره همیشه دلار را تقویت نمیکند؟
چون بازار رویدادها را از قبل قیمتگذاری میکند. اصطلاح «پیشخورشدن» یعنی معاملهگران پیش از اعلام رسمی، بر اساس انتظارات خود خرید و فروش کردهاند و بخشی از خبر در قیمت فعلی منعکس شده است. اگر بازار انتظار افزایش ۲۵ واحد پایهای داشته باشد و دقیقاً همین اتفاق بیفتد، خود تصمیم ممکن است اطلاعات تازه زیادی به بازار ندهد. در مقابل، لحن بیانیه، چشمانداز تورم یا پیام درباره تصمیمهای آینده میتواند اهمیت بیشتری پیدا کند.
چرا طلا گاهی پس از افزایش نرخ بهره رشد میکند؟
اگر افزایش نرخ بهره همیشه برای طلا منفی بود، واکنش بازار باید پس از هر افزایش نرخ تقریباً یکسان میبود؛ اما چنین نیست. تفاوت میان انتظار بازار و خبر واقعی بخش مهمی از پاسخ است.
وقتی افزایش نرخ بهره از قبل انتظار میرفت
فرض کنید بازار مدتها انتظار افزایش نرخ را داشته و قیمت داراییها نیز با همین فرض تنظیم شده است. اعلام همان تصمیم لزوماً شوک جدیدی ایجاد نمیکند. در این وضعیت ممکن است معاملهگران بیشتر به جملههای بعدی فدرال رزرو توجه کنند: «آیا افزایشهای بیشتری محتمل است؟»، «نگرانی از تورم بیشتر شده یا کمتر؟»، «ارزیابی اقتصاد چگونه تغییر کرده است؟».
وقتی پیام فدرال رزرو ملایمتر از انتظار است
ممکن است نرخ افزایش پیدا کند اما پیام جلسه درباره آینده از چیزی که بازار انتظار داشت ملایمتر باشد. در این حالت، بازار میتواند مسیر نرخهای آینده را پایینتر از انتظارات قبلی ارزیابی کند. نتیجه این است که حتی همراه با افزایش رسمی نرخ، بازده اوراق یا دلار میتوانند واکنشی متفاوت از تصور اولیه نشان دهند و طلا نیز لزوماً کاهش پیدا نکند.
وقتی عوامل دیگر فشار نرخ بهره را جبران میکنند
قیمت طلا فقط با نرخ بهره تعیین نمیشود. ریسکهای اقتصادی و سیاسی، تقاضای سرمایهگذاری، رفتار بانکهای مرکزی و مجموعهای از نیروهای عرضه و تقاضا نیز اهمیت دارند. شورای جهانی طلا در بررسی مدلهای مبتنی بر دلار و بازده واقعی نشان داده است که دورههایی وجود داشته که طلا، دلار و بازده واقعی در یک جهت حرکت کردهاند؛ نشانهای از اینکه یک مدل دو متغیره برای توضیح همه حرکات طلا کافی نیست.
کاهش، افزایش و تثبیت نرخ بهره چه سناریوهایی میسازند؟
جدول زیر چند سناریوی آموزشی را بهصورت فرضی مقایسه میکند؛ این جدول پیشبینی یا توصیهٔ معاملاتی نیست:
| رویداد و انتظار قبلی | مسیر احتمالی بازده و دلار جهانی | اثر احتمالی بر اونس | محدودیت نتیجه |
| افزایش نرخ بیش از انتظار | ممکن است بازدهها و دلار تقویت شوند | ممکن است فشار نزولی ایجاد شود | واکنش به پیام جلسه و عوامل دیگر وابسته است |
| افزایش مطابق انتظار با پیام ملایمتر | ممکن است انتظارات نرخ آینده کاهش یابد | ممکن است طلا حمایت شود | خود افزایش نرخ تنها متغیر نیست |
| کاهش نرخ بیش از انتظار | ممکن است بازدهها و دلار تضعیف شوند | میتواند به نفع طلا باشد | علت کاهش نرخ و شرایط ریسک بازار مهم است |
| تثبیت نرخ با پیام سختگیرانهتر | ممکن است انتظار نرخهای بالاتر برای مدت طولانیتر شکل بگیرد | میتواند فشار ایجاد کند | بازار ممکن است بخشی از پیام را قبلاً پیشخور کرده باشد |
اصل مشترک در همه ردیفها این است: بازار به تفاوت خبر با انتظار واکنش نشان میدهد، نه فقط به تیتر «افزایش» یا «کاهش نرخ».
اثر نرخ بهره آمریکا بر طلای ایران چگونه منتقل میشود؟
برای سرمایهگذار ایرانی، واکنش اونس جهانی پایان تحلیل نیست. قیمت طلای داخل ایران هم از اونس جهانی و هم از نرخ تبدیل دلار به تومان اثر میگیرد.
دو عامل مهم؛ اونس جهانی و دلار داخلی
بهصورت ساده میتوان ارزش طلای داخلی را حاصل ترکیب تغییر قیمت جهانی طلا و نرخ ارز در نظر گرفت. بنابراین ممکن است سیاست فدرال رزرو باعث کاهش اونس شود، اما در همان بازه دلار داخلی افزایش پیدا کند و بخشی از کاهش اونس را جبران کند.
مثال عددی؛ افت اونس همراه با رشد دلار
این مثال کاملاً فرضی است و با فرض ثابتبودن عیار و سایر عوامل ارائه میشود. فرض کنید اونس جهانی ۳٪ کاهش یابد و در همان بازه نرخ دلار داخلی ۵٪ افزایش پیدا کند. ضریب تغییر تقریبی:
۰٫۹۷ × ۱٫۰۵ = ۱٫۰۱۸۵
یعنی ارزش نظری طلای داخلی حدود ۱٫۸۵٪ افزایش پیدا میکند. در این مثال، کاهش ۳ درصدی اونس به افت ارزش نظری طلای داخلی منجر نشده است؛ رشد دلار داخلی اثر افت اونس را جبران کرده و افزایش خالص ایجاد کرده است.
این محاسبه قیمت واقعی معامله را پیشبینی نمیکند و عواملی مانند فاصله خرید و فروش، اجرت، مالیات، حباب یا ساختار ابزارهای مختلف طلا را در نظر نمیگیرد.
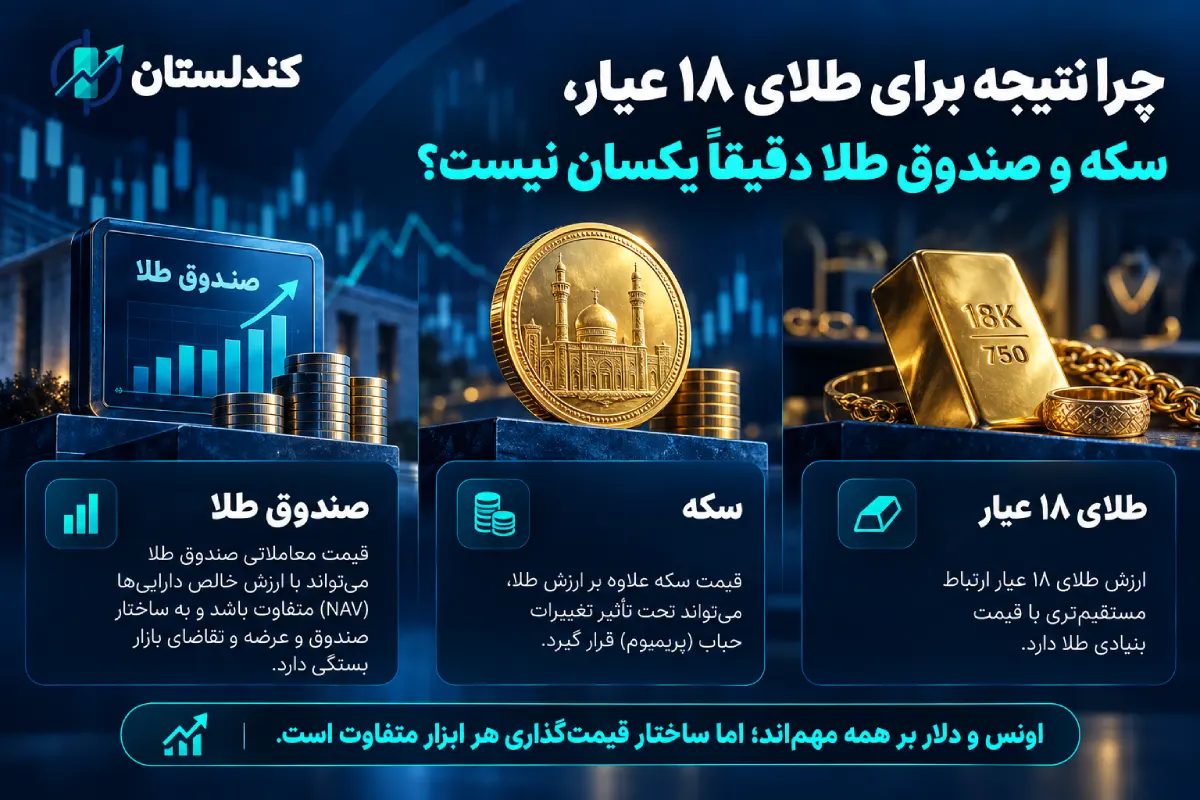
چرا نتیجه برای طلای ۱۸ عیار، سکه و صندوق طلا دقیقاً یکسان نیست؟
طلای ۱۸ عیار، سکه و صندوق طلا ساختار قیمتی یکسانی ندارند. سکه میتواند علاوه بر ارزش طلای موجود، تحت تأثیر تغییر حباب باشد. در صندوق طلا نیز قیمت معامله واحد میتواند با ارزش خالص داراییهای صندوق فاصله داشته باشد. بنابراین حتی اگر اونس و دلار برای همه این ابزارها عوامل مهمی باشند، درصد تغییر نهایی آنها الزاماً یکسان نیست.
هنگام انتشار تصمیم فدرال رزرو چه چیزهایی را بررسی کنیم؟
برای تحلیل یک جلسه FOMC، بهتر است بهجای واکنش به یک تیتر، این مسیر را دنبال کنید:
- تصمیم واقعی را با انتظار قبلی بازار مقایسه کنید؛
- بیانیه و پیام درباره مسیر آینده سیاست پولی را بخوانید؛
- واکنش بازده اوراق و دلار جهانی را بررسی کنید؛
- حرکت قیمت اونس جهانی طلا را در همان بازه زمانی ببینید؛
- برای طلای ایران، نرخ دلار داخلی را جداگانه بررسی کنید؛
- ساعت دادهها را یکسان نگه دارید؛ واکنش چند دقیقه اول را با قیمت چند ساعت یا یک روز بعد مخلوط نکنید.
نوسان شدید چند دقیقه نخست پس از اعلام تصمیم نیز لزوماً مسیر پایدار بازار را نشان نمیدهد. قیمت میتواند همزمان در حال پردازش متن بیانیه، سخنان مقامهای فدرال رزرو و تغییر انتظارات سرمایهگذاران باشد. تصمیمگیری صرفاً بر اساس چنین واکنش اولیهای میتواند ریسک بالایی داشته باشد؛ موضوعی که در راهنمای مدیریت ریسک سرمایهگذاری نیز به آن پرداختهایم.
جمعبندی؛ از خبر نرخ بهره تا تحلیل بازار
تأثیر نرخ بهره آمریکا بر طلا را نمیتوان با یک قاعده ثابت توضیح داد. نرخ وجوه فدرال نقطه شروع است اما بازار همزمان به انتظارات قبلی، پیام فدرال رزرو درباره آینده، بازده اوراق، بازده واقعی و دلار جهانی واکنش نشان میدهد. بنابراین بهتر است این مسیر را در ذهن داشته باشید: تصمیم فدرال رزرو، تفاوت با انتظار بازار، واکنش بازده اوراق و دلار جهانی و واکنش اونس طلا. برای بازار ایران نیز یک مرحله دیگر اضافه میشود: اونس جهانی + دلار داخلی که اثر ترکیبی بر ارزش طلای ایران دارند.
سوالات متداول
آیا افزایش نرخ بهره آمریکا همیشه باعث کاهش قیمت طلا میشود؟
خیر، افزایش نرخ میتواند از مسیر افزایش هزینه فرصت طلا یا رشد بازده واقعی فشار ایجاد کند اما نتیجه به انتظارات قبلی بازار، واکنش بازده اوراق، دلار جهانی و سایر عوامل تقاضا نیز بستگی دارد.
چرا گاهی طلا پس از اعلام افزایش نرخ بهره رشد میکند؟
ممکن است افزایش نرخ از قبل در قیمتها منعکس شده باشد یا پیام فدرال رزرو درباره آینده ملایمتر از انتظار بازار تلقی شود. در چنین حالتی انتظارات نرخ آینده، بازده اوراق یا دلار میتوانند برخلاف برداشت اولیه از تیتر تصمیم حرکت کنند.
آیا کاهش نرخ بهره آمریکا همیشه دلار را ضعیف میکند؟
خیر. واکنش دلار به تفاوت سیاست پولی آمریکا با سایر اقتصادها و انتظارات قبلی بازار بستگی دارد. اگر کاهش نرخ از قبل انتظار میرفت یا پیام جلسه سختگیرانهتر از انتظار باشد، نتیجه ممکن است با برداشت ساده از تیتر خبر متفاوت باشد. این توضیح دربارهٔ دلار جهانی است، نه پیشبینی نرخ دلار به تومان.
تفاوت نرخ بهره فدرال رزرو با بازده اوراق خزانه چیست؟
فدرال رزرو محدوده هدف نرخ وجوه فدرال را تعیین میکند اما بازده اوراق خزانه در بازار شکل میگیرد. بازده اوراق مخصوصاً در سررسیدهای بلندتر، علاوه بر نرخ فعلی به انتظارات درباره سیاست آینده، تورم، رشد و سایر عوامل اقتصادی وابسته است.
نرخ بهره واقعی چیست و چه ارتباطی با طلا دارد؟
بازده واقعی بهطور ساده بازدهی است که پس از در نظر گرفتن تورم باقی میماند. افزایش بازده واقعی میتواند هزینه فرصت نگهداری طلای بدون سود دورهای را بیشتر کند اما این رابطه قطعی نیست و عوامل دیگری نیز بر قیمت طلا اثر میگذارند.
آیا تصمیم فدرال رزرو میتواند قیمت طلای ایران را تغییر دهد؟
بله، تصمیم فدرال رزرو میتواند از مسیر اونس جهانی بر ارزش طلای ایران اثر بگذارد؛ اما نتیجه به نرخ دلار داخلی هم وابسته است. ممکن است رشد دلار داخلی، افت اونس را جبران کند یا برعکس. برای قیمت واقعی معامله نیز باید هزینهها و ویژگی ابزار مورد نظر را جداگانه بررسی کرد.