چگونه هدف مالی و افق زمانی سرمایهگذاری را تعیین کنیم؟
فهرست مطالب
قبل از اینکه بپرسید «کدام بازار برای سرمایهگذاری مناسبتر است؟»، یک سؤال مهمتر وجود دارد: این پول را چه زمانی لازم دارید؟ ممکن است یک دارایی برای هدفی که 10 سال با آن فاصله دارید قابل بررسی باشد اما همان دارایی برای پولی که 6 ماه دیگر به آن نیاز دارید با شرایط شما همخوان نباشد. در این راهنما میبینیم که چگونه یک هدف مبهم را به مبلغ و موعد مشخص تبدیل کنیم، برای پول لازم در یک سال چه عواملی مهماند و چرا تحمل ریسک باید در کنار زمان نیاز به پول سنجیده شود.
افق زمانی سرمایهگذاری چیست؟
افق زمانی سرمایهگذاری فاصله امروز تا زمانی است که انتظار دارید برای رسیدن به هدف خود به پول نیاز پیدا کنید. هرچه این فاصله کوتاهتر باشد، احتمال اینکه یک افت قیمت در زمان نامناسب شما را مجبور به تصمیمگیری کند اهمیت بیشتری پیدا میکند. در مقابل، داشتن زمان بیشتر میتواند فرصت بیشتری برای عبور از برخی نوسانات بازار ایجاد کند اما بههیچوجه سود یا جبران زیان را تضمین نمیکند.
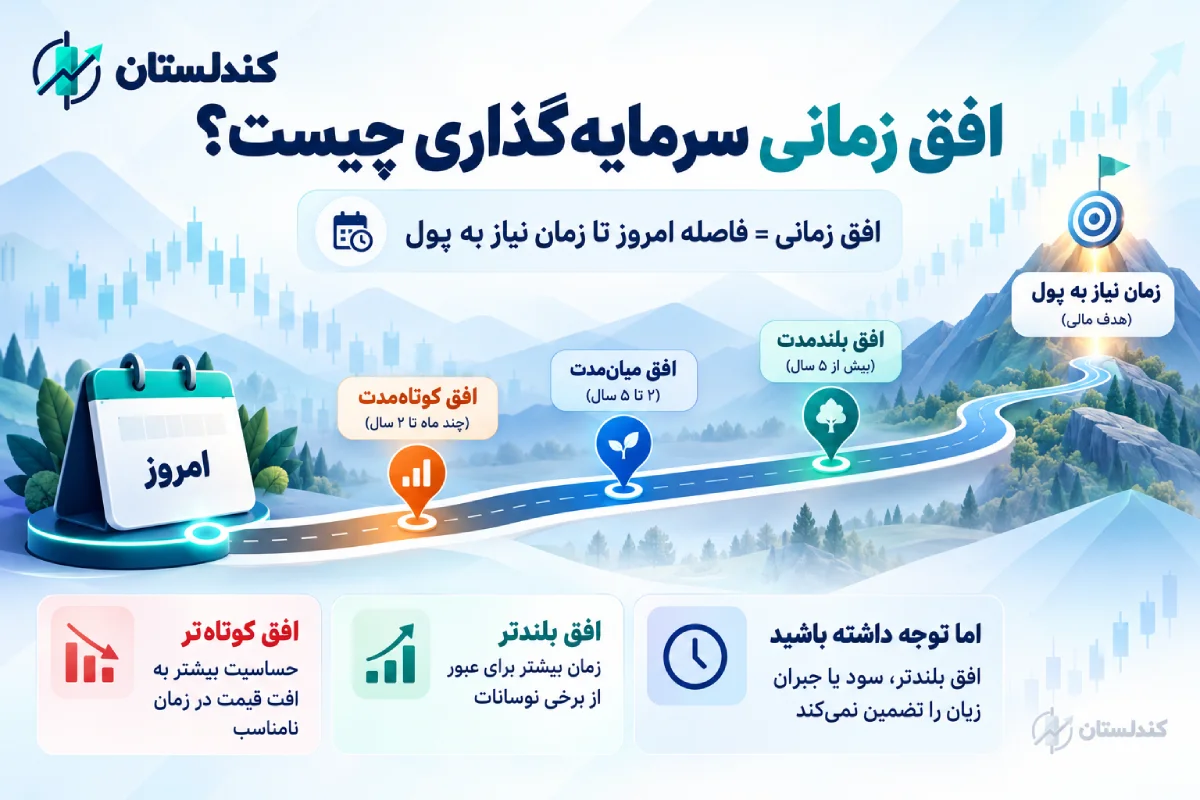
فرض کنید دو نفر هر کدام 150 میلیون تومان دارند. نفر اول میخواهد یک سال دیگر این مبلغ را برای یک هزینه مشخص استفاده کند؛ نفر دوم برای هدفی برنامهریزی میکند که بیش از یک دهه با آن فاصله دارد. اگرچه مبلغ هر دو یکسان است، وظیفه این پول یکسان نیست. به همین دلیل، افق زمانی نباید به یک فرمول ساده مانند «اگر بیشتر از X سال وقت دارید، فلان دارایی مناسب است» تبدیل شود. زمان فقط یکی از متغیرهای تصمیم است؛ میزان وابستگی شما به پول، نقدشوندگی و توان تحمل زیان نیز باید در کنار آن بررسی شوند.
چطور هدف را به مبلغ و تاریخ مشخص تبدیل کنیم؟
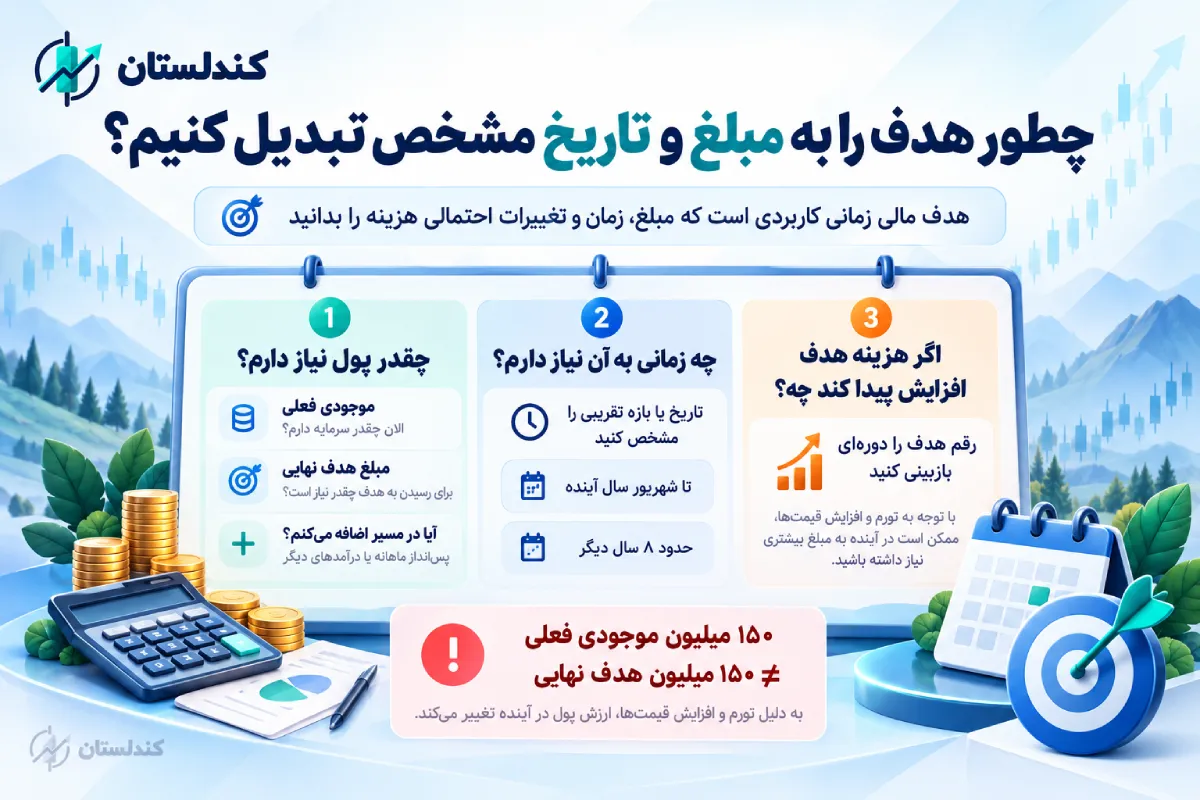
جملههایی مانند «میخواهم برای آینده سرمایهگذاری کنم» یا «میخواهم پولم رشد کند» نقطه شروع هستند اما برای تصمیمگیری کافی نیستند. یک هدف مالی زمانی کاربردیتر میشود که بتوانید سه سوال را درباره آن پاسخ دهید:
- چقدر پول نیاز دارم؟
- چه زمانی به آن نیاز دارم؟
- اگر هزینه هدف تا آن زمان افزایش پیدا کند چه؟
چقدر پول نیاز دارم؟
ابتدا مشخص کنید امروز چه مقدار پول برای این هدف در اختیار دارید و آیا قرار است در طول مسیر نیز به آن مبلغ اضافه کنید. میان «150 میلیون تومان موجودی فعلی» و «150 میلیون تومان هدف نهایی» تفاوت مهمی وجود دارد.
چه زمانی به آن نیاز دارم؟
بهجای عباراتی مانند «چند سال دیگر»، یک تاریخ یا بازه تقریبی تعیین کنید. برای مثال، «تا شهریور سال آینده برای پیشپرداخت خودرو» یا «حدود 8 سال دیگر برای یک هدف بلندمدت» اطلاعات بسیار مفیدتری در اختیار شما قرار میدهد.
اگر هزینه هدف تا آن زمان افزایش پیدا کند چه؟
اگر هدف شما خرید کالا یا پرداخت هزینهای در آینده است، مبلغ مورد نیاز ممکن است ثابت نماند. بنابراین رقم هدف را باید دورهای بازبینی کنید. هدف 150 میلیون تومانی امروز ممکن است با تغییر سطح قیمتها در آینده به مبلغ دیگری تبدیل شود. فینرا (FINRA) نیز توصیه میکند ابتدا هزینه واقعی هدف برآورد شود و سپس آن هدف با منابع مالی، میزان ریسک قابلتحمل و زمان موجود هماهنگ شود.
تفاوت هدف برنامهریزیشده با ذخیره اضطراری؛ چه زمانی واقعاً به پول نیاز داریم؟
تمام پولهایی که ممکن است در آینده به آنها نیاز پیدا کنید، یک ماهیت ندارند. برای مثال، تاریخ پرداخت شهریه دانشگاه یا خرید برنامهریزیشده یک خودرو ممکن است تا حد زیادی قابل پیشبینی باشد اما هزینه درمان، تعمیر ضروری خودرو یا از دست رفتن موقت درآمد قابل پیشبینی نیست.
به همین دلیل، بهتر است پول مربوط به هدف سرمایهگذاری را از ذخیره اضطراری جدا کنید. اگر پولی که برای اتفاقات غیر منتظره نیاز دارید در داراییای قرار گرفته باشد که قیمت آن نوسان زیادی دارد یا فروش آن زمانبر است، ممکن است درست زمانی مجبور به فروش شوید که شرایط مطلوبی وجود ندارد.
کوتاهمدت، میانمدت و بلندمدت؛ چرا مرز سالها قانون ثابت نیست؟
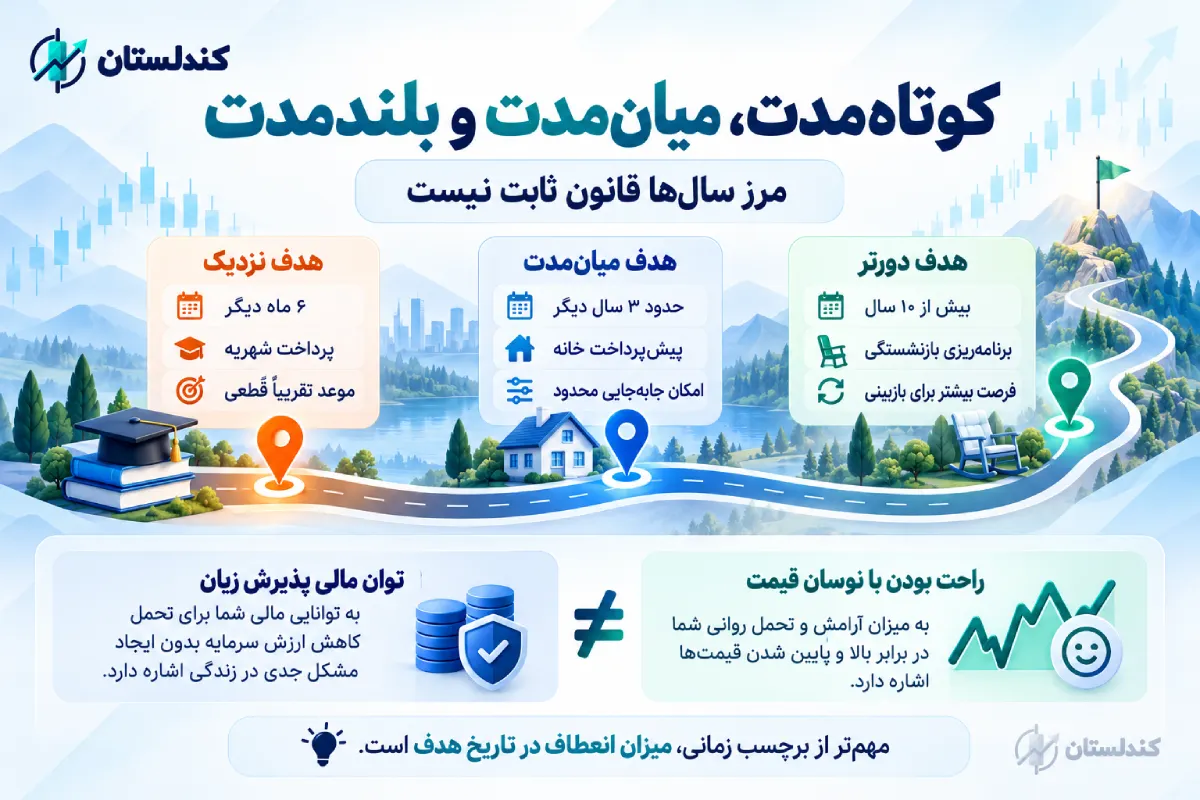
عبارتهای «سرمایهگذاری کوتاهمدت» و «بلندمدت» برای توضیح برنامه مالی مفیدند اما نباید آنها را قانون ثابت در نظر گرفت. یک سال برای یک فرد ممکن است افق بسیار کوتاهی باشد، در حالی که شخص دیگری با هدف و شرایط متفاوت، مسئله دیگری داشته باشد. برای روشنتر شدن تفاوت افقها، سه هدف فرضی را در نظر بگیرید:
- هدف نزدیک: شش ماه دیگر باید شهریهای را بپردازید. تاریخ پرداخت تقریباً مشخص است و نمیتوانید روی بهتعویقافتادن آن حساب کنید؛
- هدف میانمدت: قصد دارید حدود سه سال دیگر برای خرید خانه پیشپرداخت کنید. شاید بتوانید تاریخ خرید را کمی جابهجا کنید اما باید بدانید این انعطاف چقدر است؛
- هدف دورتر: برای هزینههای دوران بازنشستگی در بیش از ده سال آینده برنامهریزی میکنید. تا زمان نخستین برداشت فرصت بیشتری دارید، هرچند در طول مسیر باید برنامه را بازبینی کنید.
مهمتر از برچسب زمانی، این است که ببینید در تاریخ هدف چه میزان انعطاف دارید. اگر حتماً در یک روز یا ماه مشخص به کل مبلغ نیاز دارید، شرایط شما با فردی متفاوت است که میتواند استفاده از پول را 6 ماه یا یک سال به تأخیر بیندازد. همچنین باید میان «توان مالی پذیرش زیان» و «راحت بودن با نوسان قیمت» تفاوت قائل شوید. تحمل ریسک به توان و تمایل فرد برای پذیرش زیان در برابر بازده احتمالی مرتبط بوده و افق زمانی، هدف سرمایهگذاری، میزان وابستگی به پول و واکنش فرد به زیان همگی در این ارزیابی نقش دارند.
برای هدف سرمایهگذاری یکساله چه چیزهایی را بسنجیم؟
اگر پول لازم در یک سال را بررسی میکنید، صرفاً دیدن بازده گذشته یک دارایی کافی نیست. باید سوال کنید اگر شرایط برخلاف انتظار پیش رفت، آیا همچنان میتوانید به مبلغ مورد نیاز خود دسترسی پیدا کنید؟
| عامل | پرسشی که باید پاسخ دهید |
| زمان نیاز | آیا تاریخ استفاده از پول قطعی است یا امکان تأخیر وجود دارد؟ |
| نقدشوندگی | در صورت نیاز، دارایی را با چه سرعت و هزینهای میتوان به پول تبدیل کرد؟ |
| هزینه خروج | فروش، برداشت یا تبدیل دارایی چه کارمزد، جریمه یا اختلاف قیمتی دارد؟ |
| زیان قابلتحمل | اگر ارزش دارایی در موعد هدف کاهش یافته باشد، چه مقدار کسری را میتوانید جبران کنید؟ |
| وابستگی به پول | آیا این مبلغ برای یک هزینه ضروری است یا نبود بخشی از آن برنامه شما را مختل نمیکند؟ |
اگر هنگام نیاز به پول، ارزش دارایی افت کرده باشد چه میشود؟
یک مثال فرضی را در نظر بگیریم. فردی میداند یک سال دیگر به 150 میلیون تومان نیاز دارد. او تمام این مبلغ را در دارایی پرنوسانی قرار میدهد و امیدوار است طی یک سال بازده بگیرد. اگر درست در زمان برداشت، ارزش آن دارایی 20% کاهش یافته باشد:
150 میلیون × 20% = 30 میلیون تومان کاهش
ارزش سرمایه او به حدود 120 میلیون تومان میرسد و برای هدف خود 30 میلیون تومان کسری خواهد داشت. موضوع اصلی در این مثال این نیست که دارایی بعداً دوباره رشد میکند یا خیر. مشکل این است که تاریخ نیاز به پول فرا رسیده است. اگر امکان بهتعویق انداختن هدف وجود نداشته باشد، سرمایهگذار ممکن است مجبور شود زیان را در همان زمان محقق کند. این تفاوت میان «امید به بازده» و «توان تحمل زیان در تاریخ مشخص» یکی از مهمترین کاربردهای افق زمانی سرمایهگذاری است.
با نزدیکشدن به تاریخ هدف سرمایهگذاری، چه چیزهایی را بازبینی کنیم؟
برنامهای که امروز مناسب است، لزوماً تا روز آخر بدون تغییر باقی نمیماند. با نزدیکشدن به موعد هدف، دوباره بررسی کنید که مبلغ مورد نیاز، زمان استفاده از پول و وضعیت مالی شما تغییر کرده است یا خیر. برای مثال، ممکن است هزینه هدف افزایش یافته باشد، بخشی از پول را از منبع دیگری تأمین کرده باشید یا موعد استفاده از سرمایه عقب افتاده باشد. در مقابل، شاید شرایط جدید باعث شده باشد که دیگر نتوانید کاهش قابلتوجه ارزش سرمایه را تحمل کنید.
در چنین شرایطی، بهتر است تصمیم را براساس اطلاعات جدید بازبینی کنید نه براساس اینکه یک دارایی اخیراً رشد یا افت کرده است. ترکیب مناسب سرمایهگذاریها میتواند در مراحل مختلف زندگی و با تغییر افق زمانی و تحمل ریسک تغییر کند. برای آشنایی با مراحل کلی قبل از انتخاب گزینههای سرمایهگذاری، میتوانید راهنمای شروع سرمایهگذاری برای مبتدیان را نیز بخوانید.
چکلیست نهایی پنجپرسشی درباره هدف مالی و افق زمانی سرمایهگذاری
قبل از تصمیم درباره پول مربوط به یک هدف، این 5 سؤال را برای خودتان پاسخ دهید:
- این پول دقیقاً برای چه هدفی است و امروز چه مبلغی برای آن در اختیار دارم؟
- در چه تاریخ یا بازهای به پول نیاز خواهم داشت؟
- آیا موعد قابل جابهجایی است یا باید حتماً در همان زمان به مبلغ دسترسی داشته باشم؟
- اگر در زمان هدف ارزش سرمایه کمتر شده باشد، چه میزان کسری را میتوانم بدون مختلشدن زندگی یا تعهداتم جبران کنم؟
- دارایی یا ابزار مورد نظر با چه سرعت، هزینه و محدودیتی به پول نقد تبدیل میشود؟
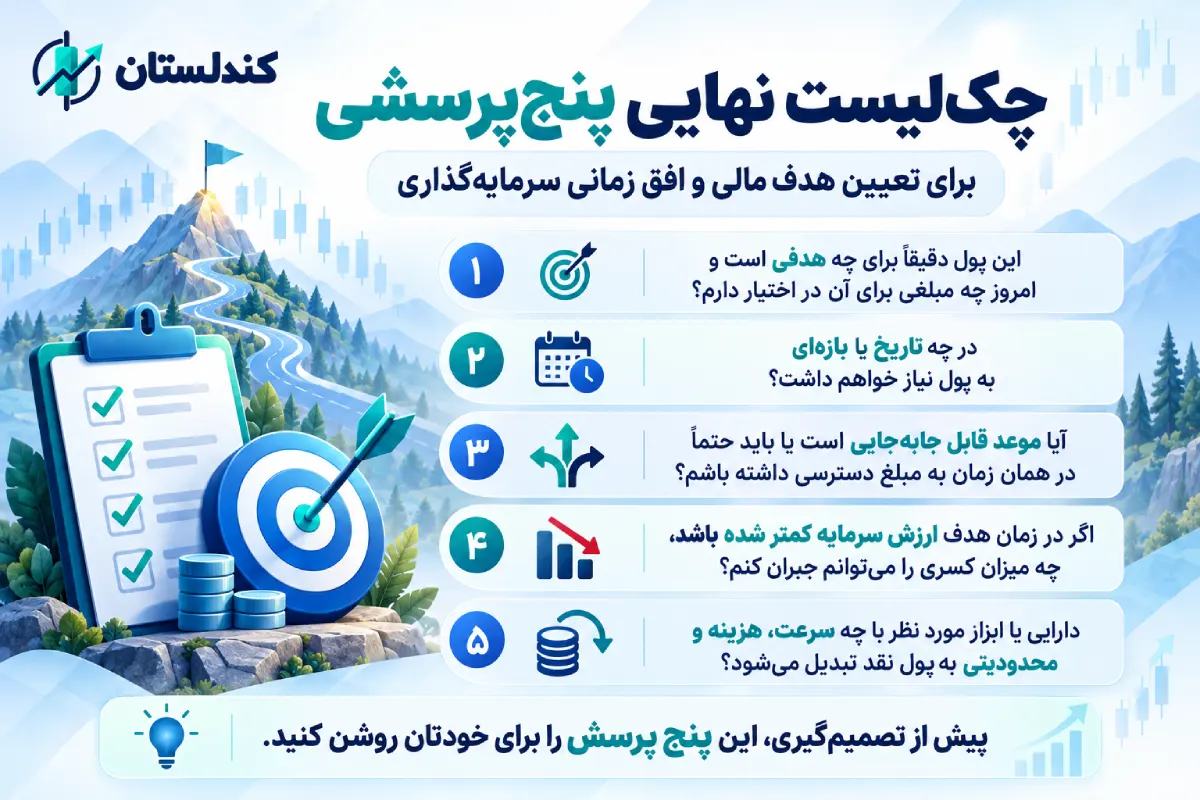
اگر پاسخ یکی از این پرسشها روشن نیست، هنوز بخشی از تصمیم شما نیاز به بررسی دارد. هدف از این چکلیست انتخاب یک دارایی مشخص نیست؛ هدف این است که ابتدا نیاز مالی خودتان را تعریف کنید و بعد گزینهها را با همان نیاز مقایسه کنید.
جمع بندی نهایی
برای تعیین افق زمانی سرمایهگذاری، ابتدا هدف مالی، مبلغ مورد نیاز و زمان دسترسی به پول را مشخص کنید. سپس میزان انعطاف در موعد، نقدشوندگی دارایی و توان تحمل زیان را بسنجید. هرچه زمان نیاز به پول نزدیکتر باشد، اهمیت حفظ دسترسی و کاهش ریسک بیشتر میشود. افق زمانی بهتنهایی تضمینکننده سود نیست و باید در کنار شرایط مالی شخصی بررسی شود.
سوالات متداول
برای هدف یکساله سرمایهگذاری چه عواملی مهماند؟
تاریخ دقیق نیاز به پول، میزان انعطاف در موعد، نقدشوندگی، هزینه خروج و میزان زیانی که میتوانید در همان تاریخ تحمل کنید از مهمترین عوامل هستند. بازده گذشته یک دارایی بهتنهایی برای چنین تصمیمی کافی نیست.
اگر موعد هدف نامشخص باشد، چه کنیم؟
یک بازه تقریبی تعریف کنید و برنامه را در فواصل مشخص بازبینی کنید. همچنین مشخص کنید زودترین زمانی که ممکن است به پول نیاز پیدا کنید چه زمانی است؛ این تاریخ میتواند در ارزیابی ریسک و نقدشوندگی اهمیت زیادی داشته باشد.
آیا افق بلندتر سود را تضمین میکند؟
خیر، زمان بیشتر میتواند فرصت بیشتری برای عبور از برخی نوسانات ایجاد کند اما هیچ سرمایهگذاری صرفاً به دلیل بلند بودن افق زمانی تضمینشده نیست.