چگونه بازده واقعی سرمایهگذاری را حساب کنیم؟ فرمول دقیق و مثال ساده
فهرست مطالب
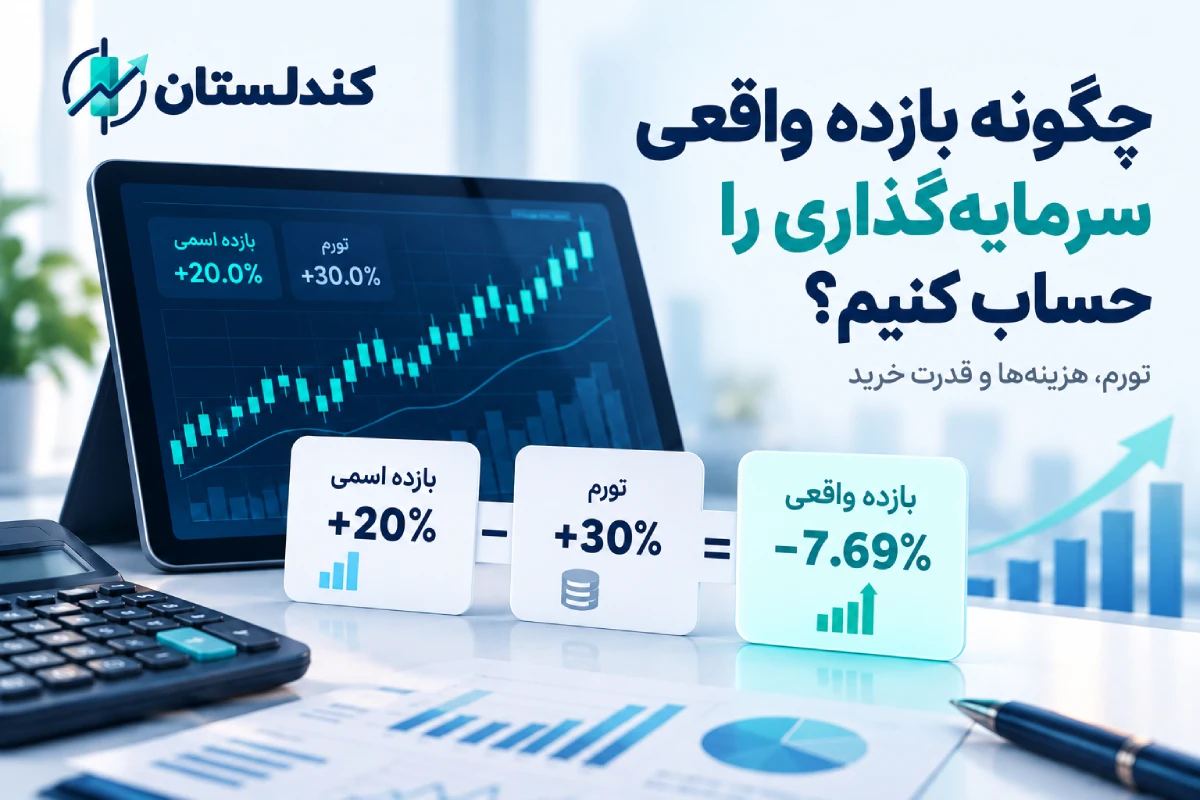
فرض کنید ۱۰۰ میلیون تومان سرمایهگذاری کردهاید و یک سال بعد ارزش سرمایه شما به ۱۲۰ میلیون تومان رسیده است. در ظاهر ۲۰٪ سود کردهاید؛ اما اگر سطح قیمتها در همان دوره ۳۰٪ افزایش یافته باشد، قدرت خرید شما بیشتر نشده است. با فرمول دقیق تعدیل بازده با تورم، بازده واقعی این سرمایهگذاری حدود منفی ۷٫۶۹٪ میشود. یعنی مبلغ حساب بیشتر شده اما سرمایه از نظر قدرت خرید عقب افتاده است؛ بنابراین این سوال مطرح میشود که چگونه بازده واقعی سرمایهگذاری را حساب کنیم؟
بازده واقعی چیست و چه تفاوتی با بازده اسمی دارد؟
بازدهی که معمولاً روی صفحه حساب یا ارزش دارایی مشاهده میکنیم، اغلب بازده اسمی است؛ یعنی نشان میدهد مبلغ سرمایه بدون تعدیل اثر تورم چقدر تغییر کرده است. اگر ۱۰۰ میلیون تومان به ۱۲۰ میلیون تومان تبدیل شود، بازده اسمی برابر است با:
بازده اسمی = (ارزش پایان − ارزش شروع) ÷ ارزش شروع
در این مثال:
(۱۲۰ − ۱۰۰) ÷ ۱۰۰ = ۰٫۲۰، یعنی ۲۰٪
یا به شکل استانداردتر:
بازده اسمی = (ارزش پایان ÷ ارزش شروع) − ۱
بنابراین در این مثال:
(۱۲۰ ÷ ۱۰۰) − ۱ = ۰٫۲۰ = ۲۰٪
اما سوال دیگری باقی میماند: این ۱۲۰ میلیون تومان در پایان دوره چه مقدار از کالاها و خدماتی را میتواند بخرد که ۱۰۰ میلیون تومان در ابتدای دوره میخرید؟ همین سوال ما را به مفهوم بازده واقعی میرساند.
سود تومانی در برابر افزایش قدرت خرید
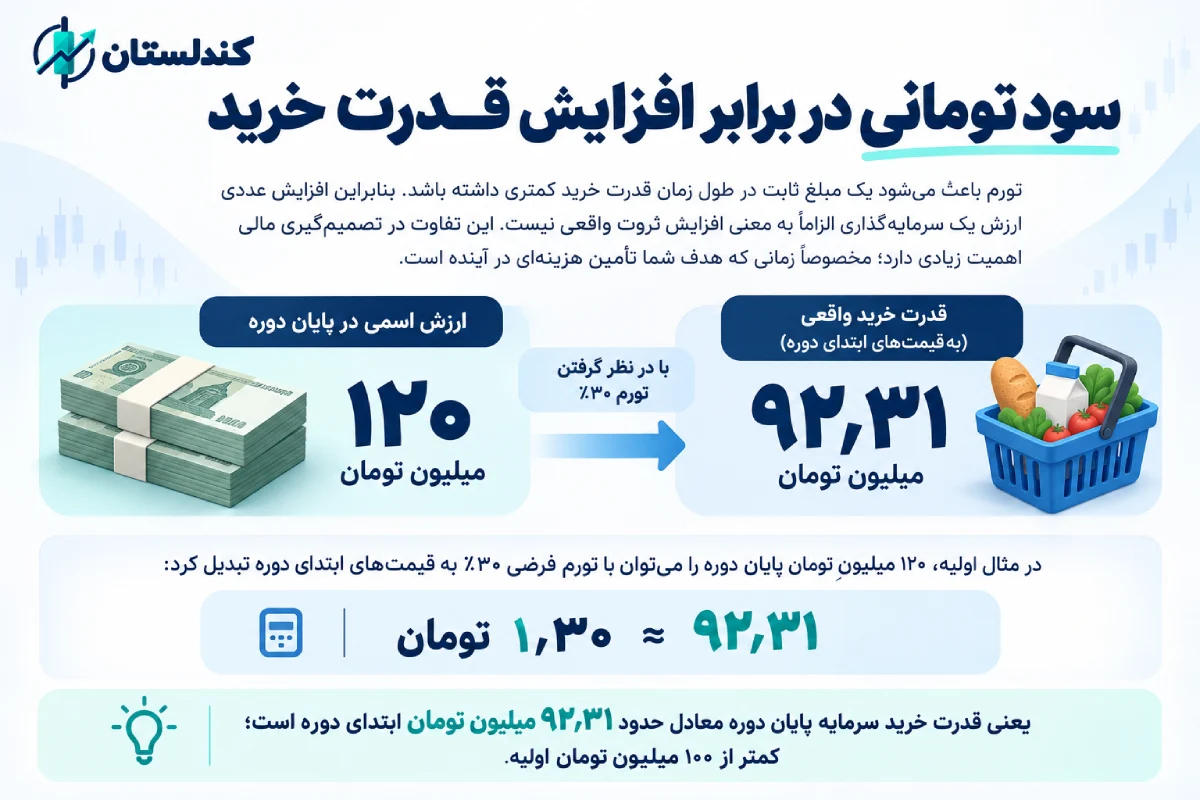
تورم باعث میشود یک مبلغ ثابت در طول زمان قدرت خرید کمتری داشته باشد. بنابراین افزایش عددی ارزش یک سرمایهگذاری الزاماً به معنی افزایش ثروت واقعی نیست. این تفاوت در تصمیمگیری مالی اهمیت زیادی دارد؛ مخصوصاً زمانی که هدف شما تأمین هزینهای در آینده است. همانطور که در مقاله «تفاوت پسانداز و سرمایهگذاری» توضیح دادهایم، حفظ ارزش اسمی پول و حفظ قدرت خرید دو موضوع متفاوت هستند.
در مثال اولیه، ۱۲۰ میلیون تومان پایان دوره را میتوان با تورم فرضی ۳۰٪ به قیمتهای ابتدای دوره تبدیل کرد:
۱۲۰ ÷ ۱٫۳۰ ≈ ۹۲٫۳۱ میلیون تومان
یعنی قدرت خرید سرمایه پایان دوره معادل حدود ۹۲٫۳۱ میلیون تومان ابتدای دوره است؛ کمتر از ۱۰۰ میلیون تومان اولیه.
تفاوت بازده ناخالص، خالص و واقعی
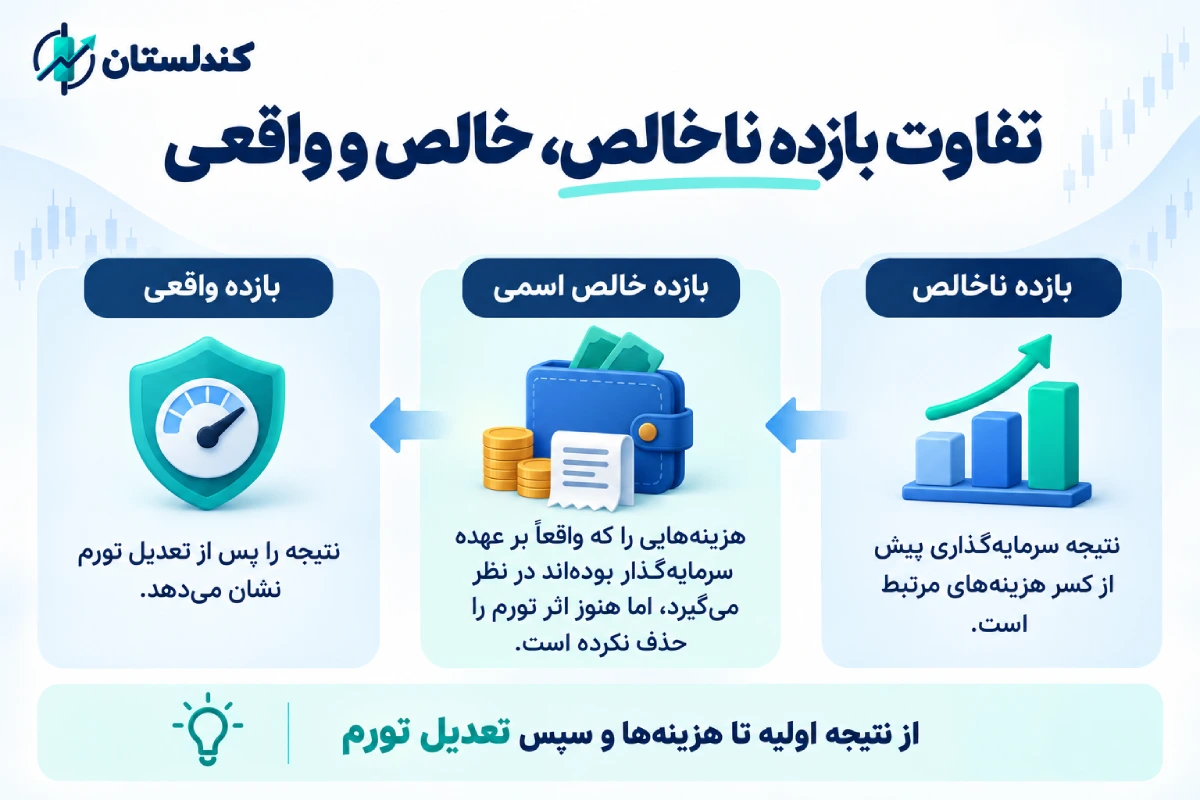
این سه مفهوم را بهتر است از هم جدا نگه داریم:
- بازده ناخالص، نتیجه سرمایهگذاری پیش از کسر هزینههای مرتبط است؛
- بازده خالص اسمی، هزینههایی را که واقعاً بر عهده سرمایهگذار بودهاند در نظر میگیرد اما هنوز اثر تورم را حذف نکرده است؛
- بازده واقعی نتیجه را پس از تعدیل تورم نشان میدهد.
FINRA نیز هنگام توضیح بازده سرمایهگذاری تأکید میکند که علاوه بر تغییر ارزش دارایی، درآمدهای حاصل از سرمایهگذاری و هزینههایی مانند کارمزدها بر نتیجه نهایی اثر میگذارند. بنابراین اگر قصد دارید بفهمید «واقعاً چقدر در سرمایهگذاری جلو افتادهام؟»، بهتر است ابتدا بازده خالص مناسب را محاسبه کنید و سپس آن را با تورم تعدیل کنید.
فرمول محاسبه بازده واقعی سرمایهگذاری چیست؟
روش سادهای که گاهی استفاده میشود این است:
بازده واقعی تقریبی = بازده اسمی − تورم
این روش برای تخمین سریع مفید است اما وقتی درصدها بزرگتر شوند، میتواند خطای قابلتوجهی ایجاد کند.
ابتدا بازده اسمی را محاسبه کنید
در سادهترین حالت، یعنی زمانی که طی دوره هیچ واریز، برداشت یا درآمد نقدی جداگانهای ندارید:
بازده اسمی = (ارزش پایان دوره ÷ ارزش ابتدای دوره) − ۱
به عنوان مثال، فرض کنید ارزش شروع سرمایهگذاری ۱۰۰ میلیون تومان و ارزش پایان سرمایهگذاری ۱۲۰ میلیون تومان بوده، بنابراین:
(۱۲۰ ÷ ۱۰۰) − ۱ = ۲۰٪
اگر سرمایهگذاری در طول دوره درآمدی مانند سود نقدی پرداخت کرده باشد که در ارزش پایان لحاظ نشده، آن درآمد نیز باید در محاسبه بازده کل دیده شود.
فرمول دقیق تعدیل بازده با تورم
فرمول دقیقتر تعدیل بازده با تورم عبارت است از:
بازده واقعی = [(۱ + بازده اسمی) ÷ (۱ + نرخ تورم)] − ۱
آسوات داموداران در مطالب آموزشی خود رابطه میان بازده اسمی، بازده واقعی و تورم را بهصورت مرکب بیان میکند:
۱ + بازده اسمی = (۱ + بازده واقعی) × (۱ + تورم)
از همین رابطه میتوان فرمول بازده واقعی را استخراج کرد. نکته مهم این است که درصدها باید در محاسبه به شکل اعشاری (۳۰٪ = ۰٫۳۰ یا ۲۰٪ = ۰٫۲۰) وارد شوند.
چرا کمکردن تورم از بازده همیشه دقیق نیست؟
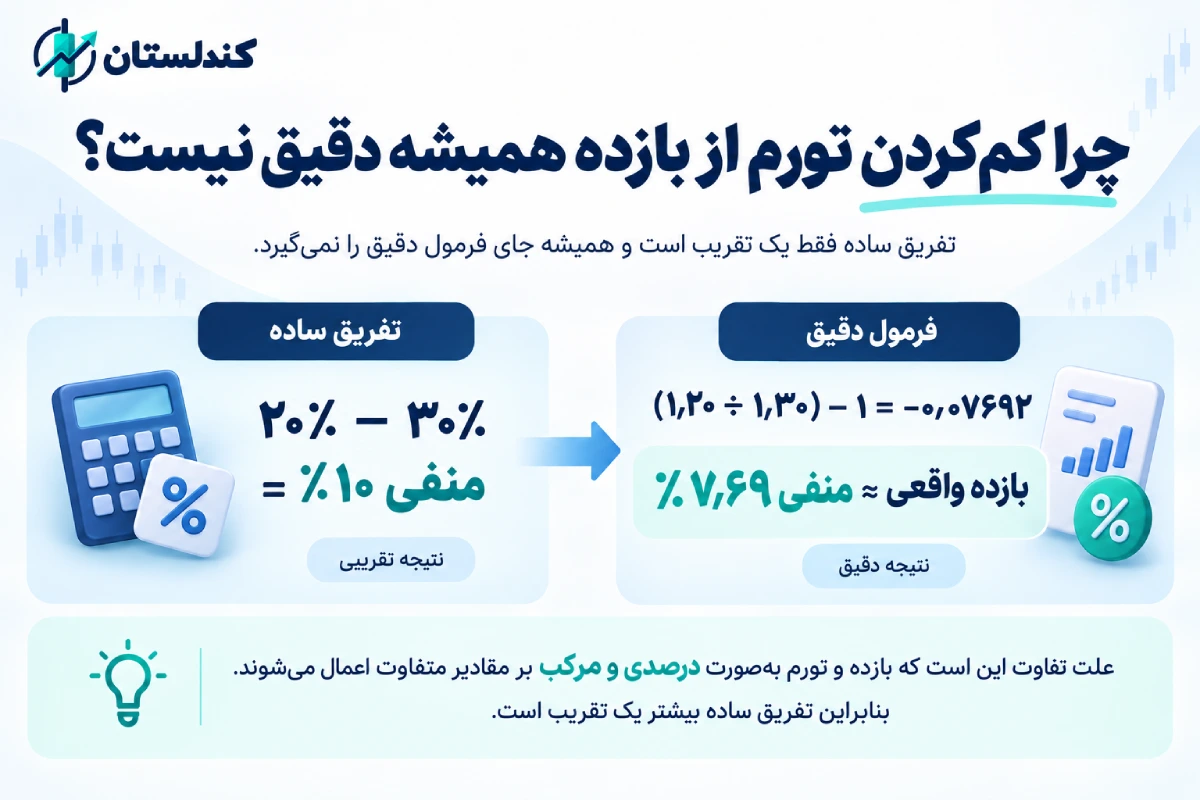
در مثال ما، تفریق ساده میگوید: ۲۰٪ − ۳۰٪ = منفی ۱۰٪ اما فرمول دقیق نتیجه دیگری میدهد: (۱٫۲۰ ÷ ۱٫۳۰) − ۱ = −۰٫۰۷۶۹۲. بنابراین:
بازده واقعی ≈ منفی ۷٫۶۹٪
علت تفاوت این است که بازده و تورم بهصورت درصدی و مرکب بر مقادیر متفاوت اعمال میشوند. تفریق ساده بیشتر یک تقریب است و نباید همیشه جای فرمول دقیق را بگیرد.
محاسبه گامبهگام بازده واقعی با مثال ۱۰۰ میلیون تومان
مثال زیر کاملاً فرضی است و هیچ نرخ واقعی بازار یا تورم جاری را نشان نمیدهد. فرض کنیم:
- سرمایه اولیه: ۱۰۰ میلیون تومان؛
- ارزش پایان یک سال: ۱۲۰ میلیون تومان؛
- تورم همان دوره: ۳۰٪.
بنابراین بازده اسمی:
(۱۲۰ ÷ ۱۰۰) − ۱ = ۲۰٪
سپس بازده واقعی:
[(۱ + ۰٫۲۰) ÷ (۱ + ۰٫۳۰)] − ۱
۱٫۲۰ ÷ ۱٫۳۰ − ۱ ≈ −۰٫۰۷۶۹
پس بازده واقعی حدود منفی ۷٫۶۹٪ است. این مثال دقیقاً نشان میدهد چرا افزایش مبلغ حساب همیشه به معنی سود واقعی نیست. سرمایهگذار در پایان دوره ۲۰ میلیون تومان بیشتر دارد اما قیمتهای فرضی نیز ۳۰٪ بالا رفتهاند. اگر ۱۲۰ میلیون تومان را به قیمتهای ابتدای دوره تبدیل کنیم:
۱۲۰ ÷ ۱٫۳۰ ≈ ۹۲٫۳۱ میلیون تومان
بنابراین قدرت خرید سرمایه نسبت به ۱۰۰ میلیون تومان اولیه حدود ۷٫۶۹٪ کاهش یافته است. بازده واقعی منفی الزاماً به معنی کاهش مبلغ حساب نیست؛ یعنی قدرت خرید سرمایه نسبت به ابتدای دوره کاهش یافته است. در این مثال، مبلغ حساب رشد کرده اما رشد آن از تورم کمتر بوده است.
مقایسه سه حالت بازده واقعی منفی، صفر و مثبت
همه اعداد جدول زیر فرضی و مربوط به یک دوره یکسان هستند:
| بازده اسمی | تورم | بازده واقعی دقیق |
| ۲۰٪ | ۳۰٪ | منفی ۷٫۶۹٪ |
| ۳۰٪ | ۳۰٪ | صفر |
| ۵۰٪ | ۳۰٪ | مثبت ۱۵٫۳۸٪ |
اگر بازده اسمی دقیقاً برابر تورم باشد، بازده واقعی صفر میشود. این حالت به این معنی نیست که سرمایهگذاری «هیچ سود اسمی» نداشته؛ بلکه قدرت خرید سرمایه تقریباً حفظ شده است. از طرف دیگر، مثبت بودن بازده واقعی نیز بهتنهایی نمیگوید یک سرمایهگذاری انتخاب مناسبی بوده است. ریسک، نقدشوندگی، افق زمانی و سایر ویژگیها همچنان اهمیت دارند.
کدام نرخ تورم را وارد محاسبه کنیم؟
انتخاب عدد تورم به اندازه خود فرمول اهمیت دارد. اگر بازده یک سرمایهگذاری مربوط به شش ماه است، استفاده مستقیم از تورم مربوط به یک دوره زمانی متفاوت میتواند نتیجه را مخدوش کند.
دوره بازده و تورم باید یکسان باشد
فرض کنید سرمایهگذاری شما از ابتدای فروردین تا پایان شهریور ادامه داشته است. برای تعدیل بازده باید تورم متناظر با همین بازه ششماهه را برآورد کنید؛ نه اینکه یک نرخ سالانه نامرتبط را وارد فرمول کنید. با دادههای ماهانه، نسبت شاخص شهریور به شاخص اسفند سال قبل، تغییر شاخص طی شش فاصله ماهانه را نشان میدهد؛ نسبت شهریور به فروردین فقط پنج فاصله ماهانه است. شاخص ماهانه، قیمتها را در یک روز مشخص نشان نمیدهد؛ بنابراین این برآورد را نباید تورم دقیق روز شروع تا روز پایان معرفی کرد.
همین منطق درباره افق زمانی سرمایهگذاری نیز صادق است. تاریخ شروع و پایان محاسبه باید روشن باشد. مقاله «هدف مالی و افق زمانی سرمایهگذاری» این موضوع را از زاویه برنامهریزی مالی توضیح میدهد.
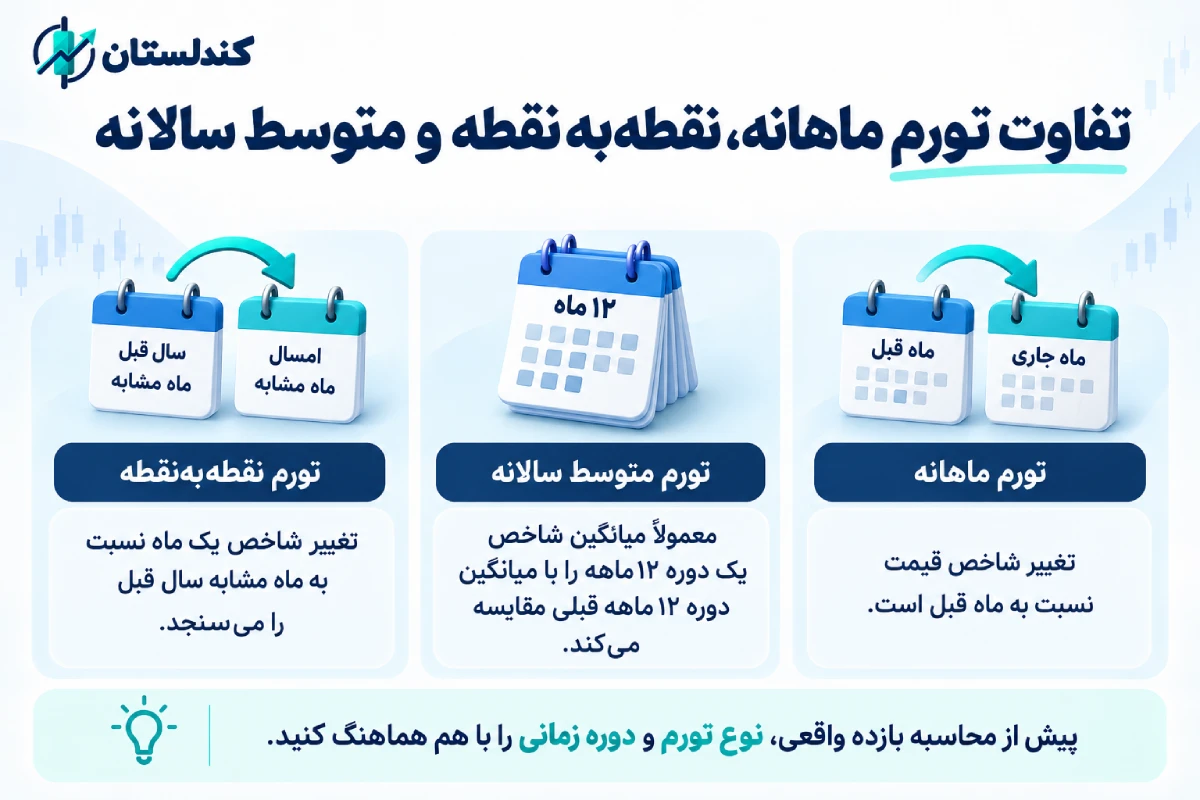
تفاوت تورم ماهانه، نقطهبهنقطه و متوسط سالانه
این سه عدد یک مفهوم واحد را نشان نمیدهند.
- تورم ماهانه تغییر شاخص قیمت نسبت به ماه قبل است؛
- تورم نقطهبهنقطه تغییر شاخص یک ماه نسبت به ماه مشابه سال قبل را میسنجد؛
- تورم متوسط سالانه معمولاً میانگین شاخص یک دوره ۱۲ماهه را با میانگین دوره ۱۲ماهه قبلی مقایسه میکند.
برای محاسبه بازده واقعی یک سرمایهگذاری، باید شاخصی را انتخاب کنید که با فاصله زمانی شروع و پایان سرمایهگذاری هماهنگ باشد. BLS نیز تأکید میکند که تغییر ۱۲ماهه شاخص با تغییر متوسط سالانه یکسان نیست و درصدهای تغییر ماهانه را هم نمیتوان صرفاً با یکدیگر جمع کرد تا تغییر کل دوره به دست آید.
محاسبه تورم دوره از شاخص قیمت مصرفکننده
اگر مقدار شاخص قیمت مصرفکننده در شروع و پایان دوره را از یک سری آماری یکسان در اختیار داشته باشید:
تورم دوره = (شاخص پایان ÷ شاخص شروع) − ۱
مثلاً اگر شاخص از ۲۰۰ به ۲۶۰ رسیده باشد:
۲۶۰ ÷ ۲۰۰ − ۱ = ۳۰٪
در این محاسبه، شاخص شروع و پایان باید متعلق به یک سری آماری و با پایه یکسان باشند. BLS نیز هنگام محاسبه تغییرات CPI بر استفاده از یک دوره پایه یکسان تأکید میکند. برای استفاده از تورم واقعی ایران نیز باید شاخص رسمی مربوط به همان دوره از منبع آماری معتبر استخراج شود؛ مثالهای این مقاله عمداً از نرخ فرضی استفاده میکنند.
کارمزد و مالیات احتمالی چگونه نتیجه سرمایهگذاری را تغییر میدهند؟
اگر سرمایهگذاری هزینه خرید، فروش، مدیریت یا سایر هزینههای واقعی داشته باشد، این موارد میتوانند بازدهی را که واقعاً نصیب سرمایهگذار میشود کاهش دهند. Investor.gov نیز توضیح میدهد که هزینههای معاملاتی و هزینههای مستمر، مقدار سرمایهای را که امکان ایجاد بازده دارد کاهش میدهند.
فرض کنیم ۱۰۰ میلیون تومان، کل مبلغ پرداختی در شروع سرمایهگذاری با احتساب هزینه خرید باشد. پس از یک سال، ارزش دارایی به ۱۲۰ میلیون تومان رسیده و هنگام فروش در پایان دوره، ۲ میلیون تومان هزینه فرضی پرداخت میکنیم که هنوز از این ارزش کسر نشده است. در این مثال، واریز، برداشت، سود نقدی جداگانه یا هزینه دیگری نداریم. ارزش خالص پایان:
۱۲۰ − ۲ = ۱۱۸ میلیون تومان
بازده خالص اسمی:
(۱۱۸ ÷ ۱۰۰) − ۱ = ۱۸٪
بازده واقعی با تورم ۳۰٪:
(۱٫۱۸ ÷ ۱٫۳۰) − ۱ ≈ منفی ۹٫۲۳٪
عدد ۲ میلیون تومان صرفاً برای آموزش است و نرخ کارمزد هیچ بازار یا ابزار مشخصی نیست.
هزینهای را که قبلاً لحاظ شده، دوباره کم نکنید
این نکته بسیار مهم است. اگر ارزش پایانی که استفاده میکنید از قبل خالص هزینههاست، کسر مجدد همان هزینه باعث خطای محاسباتی میشود. در مورد مالیات نیز فقط هزینهای را لحاظ کنید که واقعاً به معامله یا سرمایهگذاری شما مربوط است و قبلاً در ارزش خالص وارد نشده باشد.
بازده چندساله و واریزهای بیندورهای را چگونه بسنجیم؟
در دورههای چندساله، هم بازده و هم تورم باید بهصورت مرکب دیده شوند. اگر بازده هر سال متفاوت باشد، نمیتوان درصدهای سالانه را صرفاً با هم جمع کرد. بازده تجمعی از ضرب عوامل رشد به دست میآید:
بازده تجمعی = [(۱ + بازده سال اول) × (۱ + بازده سال دوم) × …] − ۱
برای تورم نیز همین منطق برقرار است. بعد میتوان بازده تجمعی واقعی را با همان رابطه اصلی محاسبه کرد:
بازده واقعی تجمعی = [(۱ + بازده اسمی تجمعی) ÷ (۱ + تورم تجمعی)] − ۱
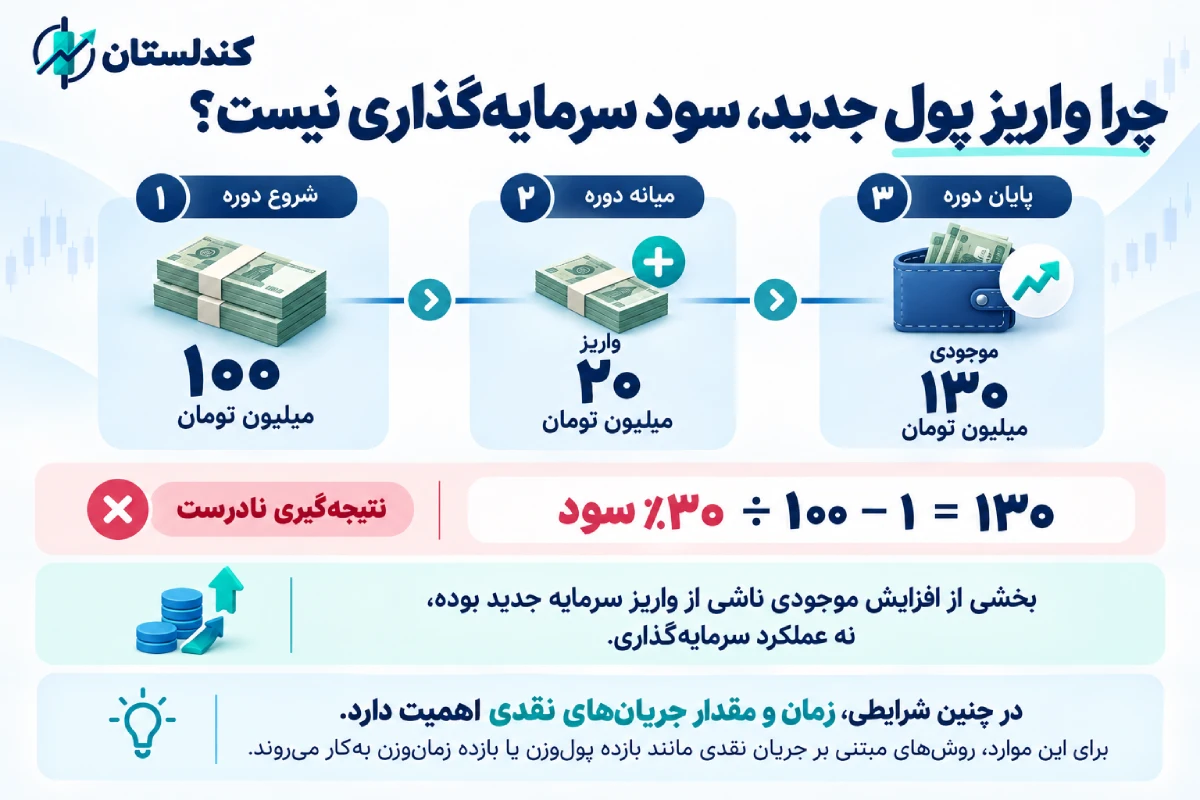
چرا واریز پول جدید، سود سرمایهگذاری نیست؟
فرض کنید ۱۰۰ میلیون تومان سرمایهگذاری کردهاید و در میانه دوره ۲۰ میلیون تومان دیگر به حساب اضافه میکنید. اگر پایان دوره موجودی ۱۳۰ میلیون تومان باشد، نمیتوان گفت:
۱۳۰ ÷ ۱۰۰ − ۱ = ۳۰٪ سود
چون بخشی از افزایش موجودی ناشی از واریز سرمایه جدید بوده، نه عملکرد سرمایهگذاری. در چنین شرایطی، زمان و مقدار جریانهای نقدی اهمیت پیدا میکند و محاسبه ساده ارزش شروع و پایان کافی نیست.
بسته به هدف تحلیل، روشهای مبتنی بر جریان نقدی مانند بازده پولوزن یا روشهای بازده زمانوزن کاربرد پیدا میکنند. همین موضوع درباره برداشت میاندورهای یا سود نقدی نیز صدق میکند؛ زمان دریافت یا پرداخت پول بر محاسبه اثر دارد.
چگونه از ابزار بازده کندلستان استفاده کنیم؟
ابزار «محاسبه بازده سرمایهگذاری» کندلستان برای محاسبه بازده اسمی ساده بر اساس ارزش شروع و ارزش فعلی طراحی شده است. در نسخه فعلی، ورودی مستقلی برای تورم ندارد؛ بنابراین نباید آن را محاسبهگر بازده واقعی معرفی کرد. ابتدا میتوانید بازده اسمی را با ابزار کندلستان محاسبه کنید و سپس نتیجه را با تورم همان دوره طبق فرمول این مقاله تعدیل کنید. مسیر محاسبه در عمل به این شکل است:
تعیین دوره و ارزش شروع و پایان ← لحاظ هزینهها و درآمدهای مربوط ← محاسبه بازده خالص اسمی ← انتخاب تورم همان دوره ← محاسبه بازده واقعی
اگر در طول دوره واریز یا برداشت متعدد داشتهاید، محاسبه ساده شروع و پایان برای ارزیابی دقیق عملکرد کافی نیست.
چکلیست محاسبه بازده واقعی و جمعبندی
قبل از اعتماد به عدد نهایی بازده واقعی، این موارد را کنترل کنید:
- ارزش شروع و پایان مربوط به یک دوره مشخص باشند؛
- سود نقدی یا درآمد سرمایهگذاری حذف نشده باشد؛
- هزینههای واقعی فقط یکبار لحاظ شده باشند؛
- نرخ تورم دقیقاً با دوره سرمایهگذاری هماهنگ باشد؛
- شاخص قیمت شروع و پایان از یک سری با پایه یکسان انتخاب شود؛
- بازده و تورم بهصورت اعشاری وارد فرمول شوند؛
- اگر واریز یا برداشت میاندورهای داشتهاید، از فرمول ساده شروع و پایان استفاده نکنید.
در نهایت، سود واقعی سرمایهگذاری فقط با نگاهکردن به افزایش مبلغ حساب مشخص نمیشود. باید ببینید پس از هزینهها و افزایش سطح قیمتها، قدرت خرید سرمایه چه تغییری کرده است. فرمول دقیق بازده واقعی این امکان را میدهد که اثر بازده و تورم را بدون اتکا به تفریق ساده مقایسه کنیم.
با این حال، بازده واقعی مثبت نیز بهتنهایی برای انتخاب یک سرمایهگذاری کافی نیست. ریسک، نقدشوندگی، زمان نیاز به پول و سازوکار خود دارایی همچنان بخشی از تصمیم مالی هستند.
سوالات متداول
بازده واقعی منفی یعنی چه، وقتی مبلغ سرمایهام بیشتر شده است؟
یعنی ارزش اسمی سرمایه افزایش یافته اما رشد آن از تورم همان دوره کمتر بوده است. در نتیجه قدرت خرید سرمایه نسبت به ابتدای دوره کاهش پیدا کرده است.
آیا کمکردن نرخ تورم از درصد سود، محاسبه دقیقی است؟
خیر؛ این روش یک تقریب است. فرمول دقیق برابر است با [(۱ + بازده اسمی) ÷ (۱ + تورم)] − ۱ و اثر مرکب را در نظر میگیرد.
برای یک سرمایهگذاری ششماهه، کدام نرخ تورم را استفاده کنیم؟
تورم متناظر با همان بازه ششماهه را از نسبت شاخص پایان به شاخص شروع برآورد کنید. فاصله دو مشاهده ماهانه باید شش ماه باشد؛ داده ماهانه، تورم دقیق دو روز مشخص را نشان نمیدهد. استفاده مستقیم از تورم سالانه برای بازده ششماهه درست نیست.
بازده واقعی صفر یعنی سرمایهگذاری هیچ سودی نداشته است؟
نه، بازده واقعی صفر میتواند در شرایطی رخ دهد که بازده اسمی تقریباً به اندازه تورم بوده باشد. در چنین حالتی مبلغ سرمایه افزایش یافته اما قدرت خرید آن تقریباً ثابت مانده است.
آیا بازده تومانی، بازده دلاری و بازده واقعی یکساناند؟
خیر، بازده تومانی تغییر ارزش سرمایه به تومان را نشان میدهد؛ بازده دلاری نیازمند تبدیل ارزش شروع و پایان به یک مبنای ارزی مشخص است؛ بازده واقعی نیز بازده را با تورم تعدیل میکند.
اگر در طول دوره پول واریز یا برداشت کرده باشم، چگونه بازده را محاسبه کنم؟
در این حالت فرمول ساده ارزش پایان نسبت به ارزش شروع کافی نیست. باید مقدار و زمان جریانهای نقدی در محاسبه وارد شود و بسته به هدف از روشهایی مانند بازده پولوزن یا زمانوزن استفاده شود.