تفاوت پسانداز و سرمایهگذاری چیست؟ برای پولتان کدام مناسبتر است؟
فهرست مطالب
تفاوت پسانداز و سرمایهگذاری را میتوان در یک جمله خلاصه کرد: پسانداز معمولاً برای حفظ پول و دسترسی آسانتر به آن انجام میشود، در حالی که سرمایهگذاری با هدف رشد ارزش پول در طول زمان و با پذیرش مقداری ریسک صورت میگیرد. بنابراین سؤال اصلی این نیست که «پسانداز بهتر است یا سرمایهگذاری؟»؛ بلکه باید مشخص کنید این پول را چه زمانی لازم دارید، چقدر باید در دسترس باشد و چه میزان کاهش ارزش آن را میتوانید تحمل کنید.
پسانداز و سرمایهگذاری دقیقاً چه معنایی دارند؟
پسانداز کردن یعنی بخشی از درآمد یا پول موجود خود را امروز خرج نکنید و برای استفاده در آینده کنار بگذارید. نکته مهم این است که «پسانداز کردن» را نباید با «محل نگهداری پسانداز» یکی دانست. پولی که پسانداز کردهاید ممکن است در حساب بانکی، وجه نقد یا ابزار مالی دیگری نگهداری شود و هر کدام از این روشها ویژگیهای متفاوتی از نظر ریسک، بازده و دسترسی دارند. در مقابل، سرمایهگذاری یعنی پول خود را به یک دارایی یا ابزار مالی اختصاص دهید با این انتظار که در آینده برای شما بازده ایجاد کند.
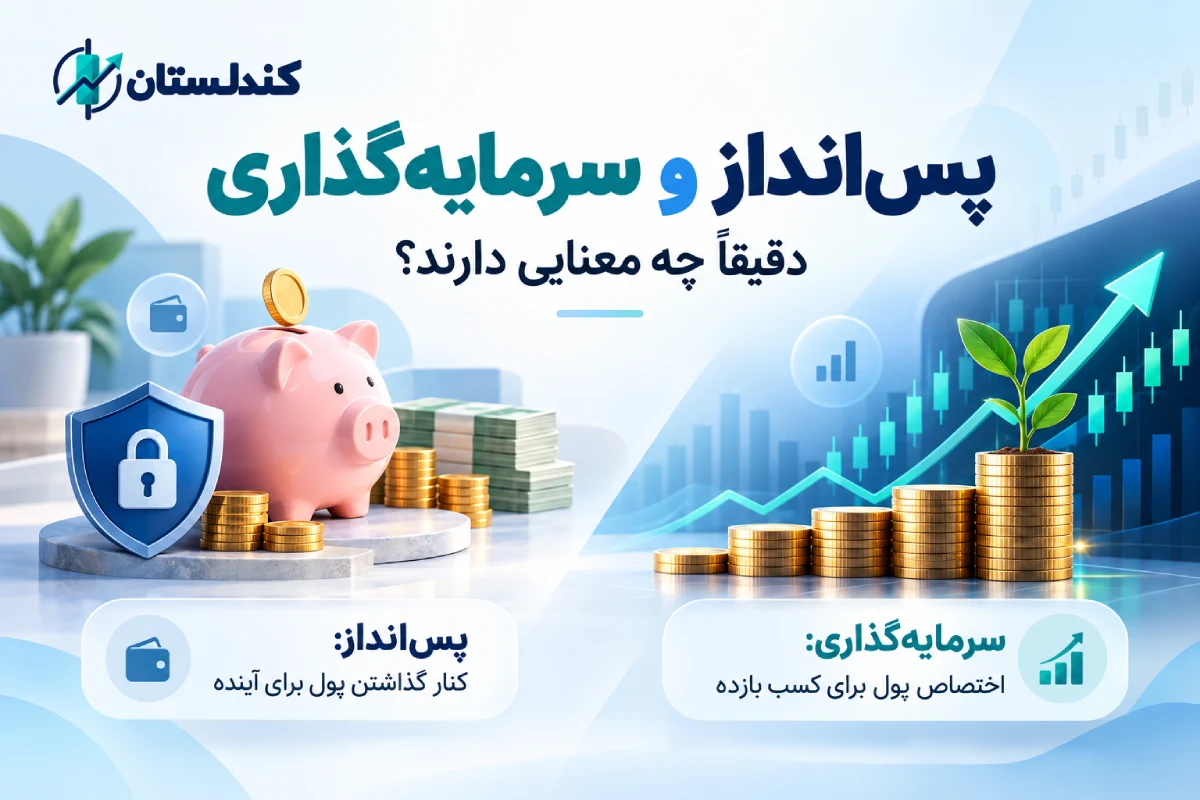
سهام، صندوقهای سرمایهگذاری، طلا، اوراق و برخی انواع داراییهای دیگر میتوانند در این گروه قرار بگیرند. تفاوت اساسی اینجاست که در سرمایهگذاری، بازده تضمینشده نیست. ارزش دارایی ممکن است افزایش پیدا کند، مدتی بدون تغییر بماند یا حتی کاهش یابد. به همین دلیل، سرمایهگذاری باید متناسب با هدف، مدت زمان و میزان تحمل ریسک هر فرد انجام شود. اگر هنوز با مفاهیم اولیه بازارها آشنا نیستید، مطالعه راهنمای شروع سرمایهگذاری برای مبتدیان میتواند قدم بعدی مناسبی باشد.
تفاوت پسانداز و سرمایهگذاری در یک نگاه
| معیار | پسانداز | سرمایهگذاری |
| هدف اصلی | حفظ پول و آمادگی برای نیازهای کوتاهمدت | رشد سرمایه در میانمدت و بلندمدت |
| زمان استفاده | معمولاً کوتاهتر | معمولاً بلندتر |
| دسترسی به پول | باید نسبتاً آسان باشد | بسته به دارایی متفاوت است |
| ریسک نگهداری پول | بسته به محل نگهداری؛ کاهش قدرت خرید همچنان ممکن است | میتواند قابل توجه باشد |
| پتانسیل بازده | معمولاً محدودتر | معمولاً بیشتر، اما بدون تضمین |
| مناسب برای پول اضطراری | معمولاً بله، اگر امن و در دسترس باشد | داراییهای نوسانی معمولاً مناسب نیستند |
هدف از پسانداز و سرمایهگذاری
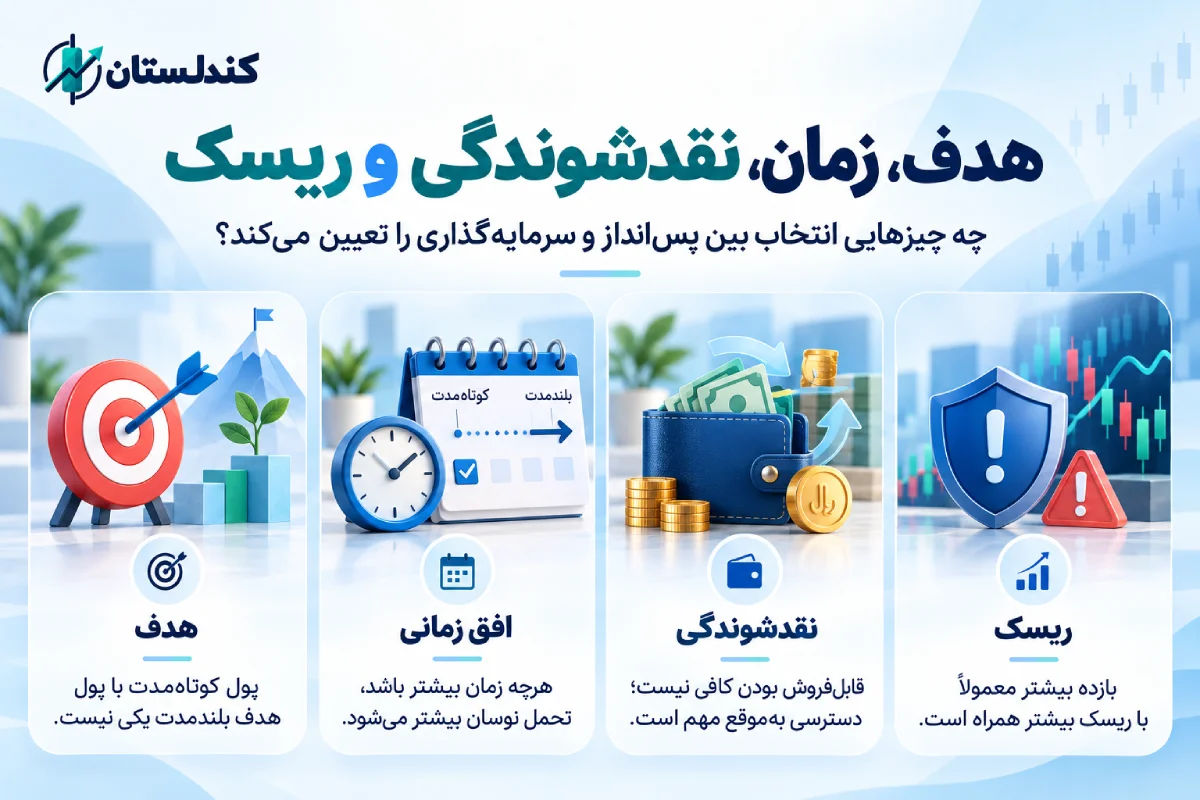
اول باید بدانید پول برای چه چیزی کنار گذاشته شده است. پول خرید لپتاپ سه ماه دیگر با پولی که برای بازنشستگی یا هدفی دهساله کنار گذاشتهاید، وظیفه یکسانی ندارد. وقتی هدف مشخص باشد، انتخاب میان پسانداز یا سرمایهگذاری نیز سادهتر میشود.
زمان پسانداز و سرمایهگذاری
افق زمانی یکی از مهمترین تفاوتهای پسانداز و سرمایهگذاری است. اگر ممکن است طی چند هفته یا چند ماه آینده به پول نیاز داشته باشید، نوسان شدید قیمت میتواند مشکلساز شود؛ زیرا شاید مجبور شوید درست زمانی دارایی خود را بفروشید که قیمت آن کاهش یافته است. هرچه زمان بیشتری تا رسیدن به هدف داشته باشید، در بسیاری از موارد امکان تحمل نوسان بیشتری نیز وجود دارد.
نقدشوندگی پسانداز و سرمایهگذاری
نقدشوندگی یعنی بتوان دارایی را در زمان موردنیاز و با هزینه معاملاتی قابلقبول به پول تبدیل کرد؛ ریسک افت قیمت را باید جداگانه سنجید. فقط اینکه یک دارایی «قابل فروش» باشد کافی نیست. به همین دلیل نقدشوندگی برای پولهای کوتاهمدت و اضطراری اهمیت بیشتری پیدا میکند.
ریسک پسانداز و سرمایهگذاری
در سرمایهگذاری همیشه درجاتی از عدم قطعیت وجود دارد. حتی آن دارایی که در گذشته بازده خوبی داشته، تضمینی برای تکرار همان عملکرد در آینده ندارد. در طرف مقابل، پایین بودن نوسان به معنی بدون ریسک بودن پسانداز نیز نیست؛ زیرا کاهش قدرت خرید بر اثر تورم میتواند در طول زمان ارزش واقعی پول را کمتر کند.
پول مورد نیاز نزدیک یا اضطراری را چگونه مدیریت کنیم؟
یک روش ساده برای مدیریت پول این است که آن را نه بر اساس نام داراییها، بلکه بر اساس زمان و کاربرد به سه سبد ذهنی تقسیم کنید:
- سبد اول؛ خرج نزدیک: پولی که احتمالاً طی هفتهها یا ماههای آینده به آن نیاز دارید مانند اجاره، شهریه، تعمیر خودرو، خرید وسیله یا هزینه یک سفر برنامهریزیشده؛
- سبد دوم؛ پول اضطراری: ذخیرهای برای اتفاقاتی که زمان دقیقشان مشخص نیست؛ مانند کاهش درآمد، هزینه درمانی غیرمنتظره یا تعمیر ضروری؛
- سبد سوم؛ هدف بلندمدت: پولی که در آینده نزدیک به آن وابسته نیستید و میتواند برای اهدافی مانند خرید خانه در سالهای آینده، بازنشستگی یا ساخت سرمایه بلندمدت استفاده شود.
ذخیره اضطراری باید پیش از هر چیز امن و قابل دسترس باشد. اندازه آن نیز عدد ثابتی برای همه نیست و به هزینههای ضروری، ثبات درآمد، تعداد افراد تحت تکفل و شرایط شخصی بستگی دارد.
مثالی از دستهبندی سرمایه
فرض کنید ۱۰۰ میلیون تومان پول در اختیار دارید. صرفاً برای نمایش منطق سه سبد (نه بهعنوان نسخه پیشنهادی) ممکن است چنین ساختاری داشته باشید:
- ۲۰ میلیون تومان برای هزینهای که طی چند ماه آینده خواهید داشت؛
- ۳۰ میلیون تومان برای شرایط اضطراری؛
- ۵۰ میلیون تومان برای یک هدف چندساله.
برای فرد دیگری، ممکن است همین تقسیمبندی کاملاً نامناسب باشد. کسی که درآمد نامنظم دارد یا هزینههای ضروری بالاتری میپردازد، احتمالاً به ذخیره نقد بیشتری نیاز دارد.
تورم چه اثری بر قدرت خرید دارد؟
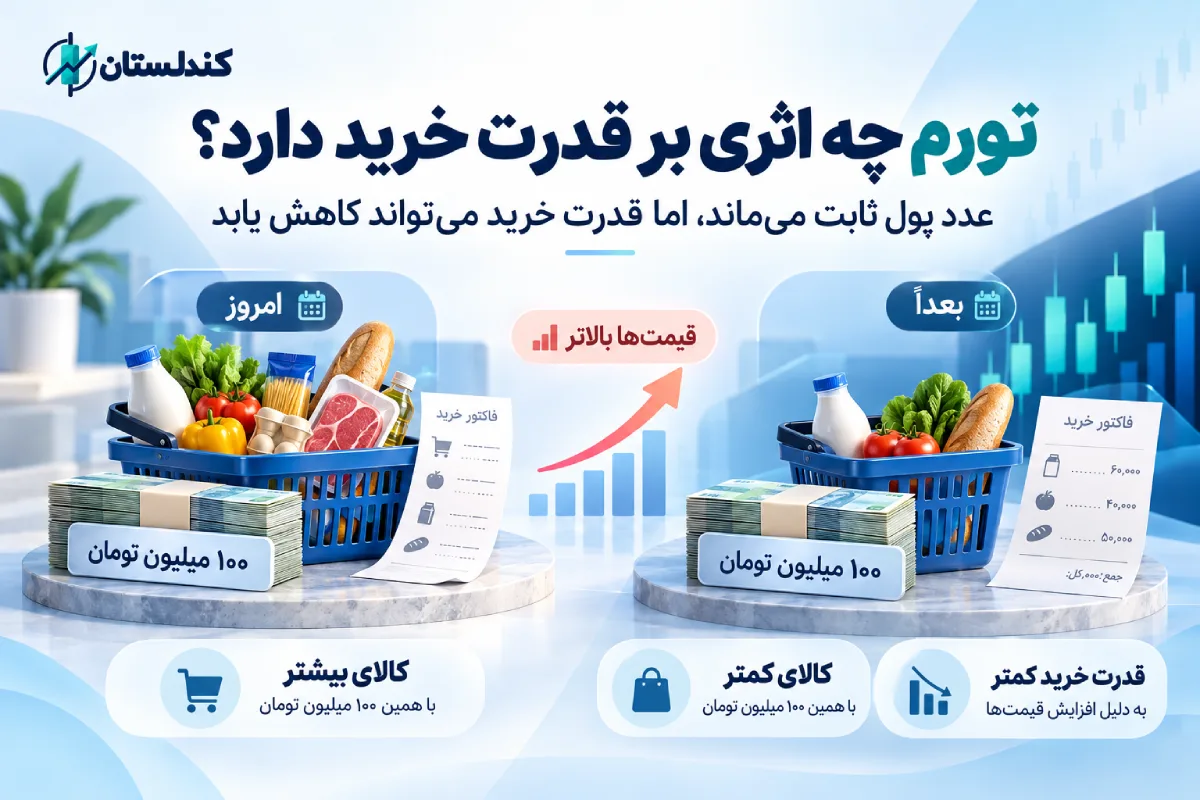
یکی از دلایلی که تفاوت پسانداز و سرمایهگذاری اهمیت پیدا میکند، تورم است. فرض کنید امروز با ۱۰۰ میلیون تومان مجموعه مشخصی از کالاها و خدمات را میتوانید بخرید. اگر سطح قیمتها در آینده افزایش پیدا کند، داشتن همان ۱۰۰ میلیون تومان به این معنا نیست که قدرت خرید شما نیز ثابت مانده است.
به همین دلیل هنگام بررسی نتیجه پسانداز یا سرمایهگذاری، فقط نباید به عدد نهایی موجودی نگاه کرد؛ بلکه باید پرسید این پول در آینده واقعاً چه مقدار کالا و خدمات میتواند بخرد؟
بازده اسمی و واقعی سرمایه
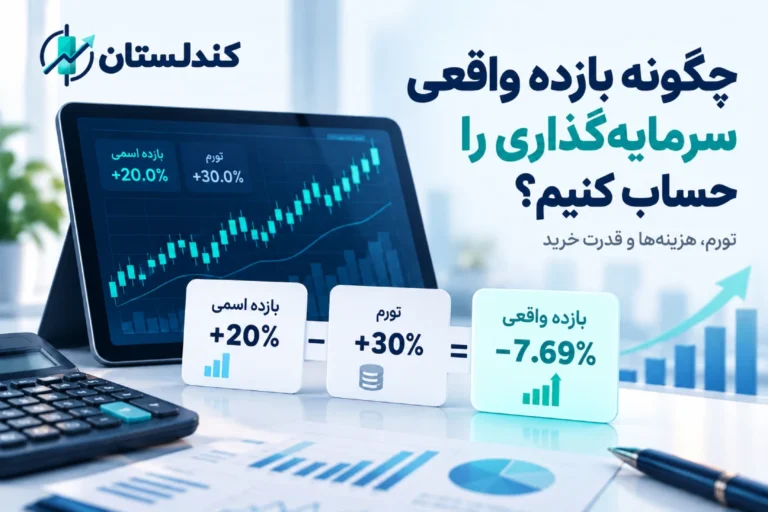
بازده اسمی همان درصد رشدی است که روی عدد سرمایه مشاهده میکنید اما بازده واقعی اثر تورم را نیز در نظر میگیرد. مثالی کاملاً فرضی را در نظر بگیرید:
فردی ۱۰۰ میلیون تومان دارد و پس از یک سال سرمایه او با بازده اسمی ۲۰ درصد به ۱۲۰ میلیون تومان میرسد. حالا فرض کنیم نرخ تورم در همان دوره نیز بهطور فرضی ۳۰ درصد بوده است. در نگاه اول، فرد ۲۰ میلیون تومان بیشتر دارد اما قیمتها سریعتر از سرمایه او افزایش یافتهاند. با محاسبه دقیقتر:
بازده واقعی ≈ (۱.۲۰ ÷ ۱.۳۰) – ۱ = منفی ۷.۷ درصد
یعنی با وجود بازده اسمی مثبت، قدرت خرید سرمایه کاهش یافته است. حالا در همان مثال فرضی، اگر یک سرمایهگذاری ۴۰ درصد بازده ایجاد کرده باشد:
بازده واقعی ≈ (۱.۴۰ ÷ ۱.۳۰) – ۱ = مثبت ۷.۷ درصد
این مثال فقط رابطه میان تورم و بازده را نشان میدهد. هیچ تضمینی وجود ندارد که یک سرمایهگذاری مشخص چنین بازدهی ایجاد کند یا همیشه بتواند تورم را شکست دهد. سرمایهگذاری حتی ممکن است بازده منفی داشته باشد. بنابراین جمله «سرمایهگذاری همیشه ارزش پول را در برابر تورم حفظ میکند» درست نیست. سرمایهگذاری فقط میتواند امکان کسب بازده بالاتر را فراهم کند؛ همراه با ریسکی که باید شناخته و مدیریت شود.
با چه پرسشهایی برای پسانداز و سرمایهگذاری تصمیم بگیریم؟
برای انتخاب میان پسانداز یا سرمایهگذاری لازم نیست از همان ابتدا همه بازارهای مالی را بشناسید. ابتدا به چند سؤال ساده پاسخ دهید:
- زمان نیاز: اولین سؤال این است که «چه زمانی ممکن است به این پول نیاز داشته باشم؟»
اگر جواب «هر لحظه»، «چند ماه دیگر» یا «کمتر از یک سال» است، دسترسی و ثبات پول اهمیت زیادی پیدا میکند اما اگر هدف چند سال با شما فاصله دارد، میتوانید گزینههای سرمایهگذاری را با توجه به ریسک، بازده مورد انتظار، نقدشوندگی و شرایط خود بررسی کنید؛
- زیان قابل تحمل: سؤال دوم این است که اگر ارزش این پول موقتاً ۱۰ یا ۲۰ درصد کاهش پیدا کند، چه اتفاقی برای من میافتد؟ اگر چنین افتی باعث شود نتوانید اجاره، قسط یا یک هزینه ضروری را پرداخت کنید، احتمالاً آن بخش از پول نباید در داراییای با چنین نوسانی قرار گیرد.
در مقابل، برای پولی که سالها به آن احتیاج ندارید، ممکن است امکان پذیرش نوسان بیشتری وجود داشته باشد؛ البته باز هم انتخاب دارایی باید بر اساس شناخت ریسک انجام شود.
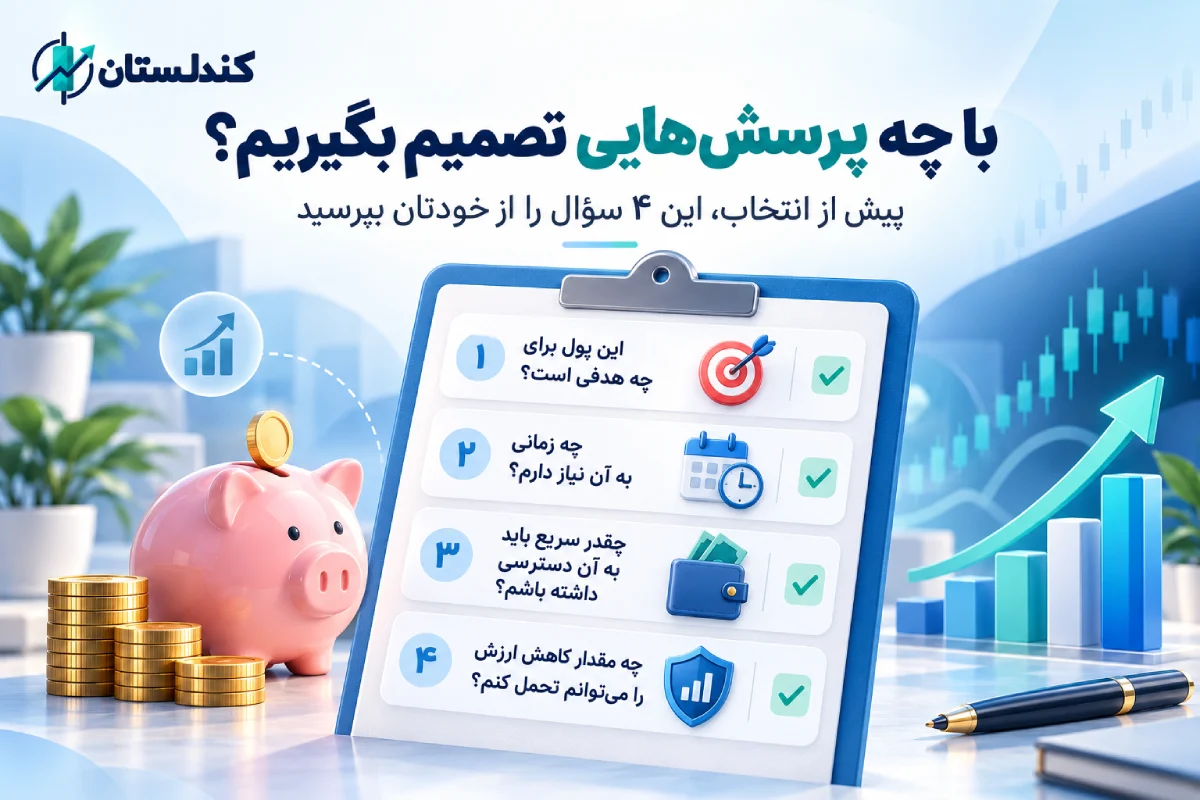
در نهایت بهجای سؤال «پسانداز بهتر است یا سرمایهگذاری؟» این چهار سؤال را مقابل هر بخش از پول خود قرار دهید:
- این پول برای چه هدفی است؟
- چه زمانی به آن نیاز دارم؟
- چقدر سریع باید به آن دسترسی داشته باشم؟
- چه مقدار کاهش ارزش را میتوانم تحمل کنم؟
پاسخ همین چهار سؤال معمولاً مشخص میکند پول شما بیشتر به سبد هزینه نزدیک، ذخیره اضطراری یا سرمایهگذاری بلندمدت تعلق دارد.
جمعبندی نهایی؛ بالاخره پسانداز یا سرمایهگذاری؟
پسانداز و سرمایهگذاری رقیب یکدیگر نیستند و هرکدام وظیفه متفاوتی دارند. پسانداز بیشتر برای آمادگی، دسترسی و نیازهای کوتاهمدت کاربرد دارد؛ سرمایهگذاری بیشتر برای رشد سرمایه در طول زمان و دستیابی به اهداف بلندمدت مطرح میشود. برای بسیاری از افراد، رویکرد منطقی این است که پول خود را بر اساس زمان نیاز به سه بخش تقسیم کنند: خرج نزدیک، پول اضطراری و هدف بلندمدت. سپس برای هر بخش، ابزار متناسب با میزان نقدشوندگی و ریسکی که لازم دارد انتخاب شود. مهمتر از پیدا کردن دارایی با بیشترین بازده، این است که پولی که فردا به آن احتیاج دارید مجبور نباشد ریسک پولی را تحمل کند که قرار است چند سال دیگر استفاده شود.
سوالات متداول
آیا میشود همزمان پسانداز و سرمایهگذاری کرد؟
بله، در واقع این دو میتوانند مکمل یکدیگر باشند. بخشی از پول میتواند برای هزینههای نزدیک و اتفاقات اضطراری کنار گذاشته شود و بخشی که در کوتاهمدت به آن نیاز ندارید، متناسب با شرایط و تحمل ریسک شما سرمایهگذاری شود.
پول اضطراری را میتوان در دارایی نوسانی گذاشت؟
هدف اصلی ذخیره اضطراری دسترسی سریع به پول در زمان نیاز است. قرار دادن تمام آن در داراییای که ممکن است هنگام نیاز افت قابل توجهی داشته باشد، میتواند با این هدف در تضاد باشد.
بازده اسمی مثبت همیشه به معنی حفظ قدرت خرید است؟
خیر، اگر بازده سرمایه کمتر از افزایش سطح قیمتها باشد، ممکن است با وجود بیشتر شدن مبلغ اسمی پول، قدرت خرید شما کاهش پیدا کند. به همین دلیل باید در کنار بازده اسمی، بازده واقعی و اثر تورم را نیز در نظر گرفت.